如何在 Origami Tech 中使用 Grid + RSI 合约加密货币交易机器人预设
简介
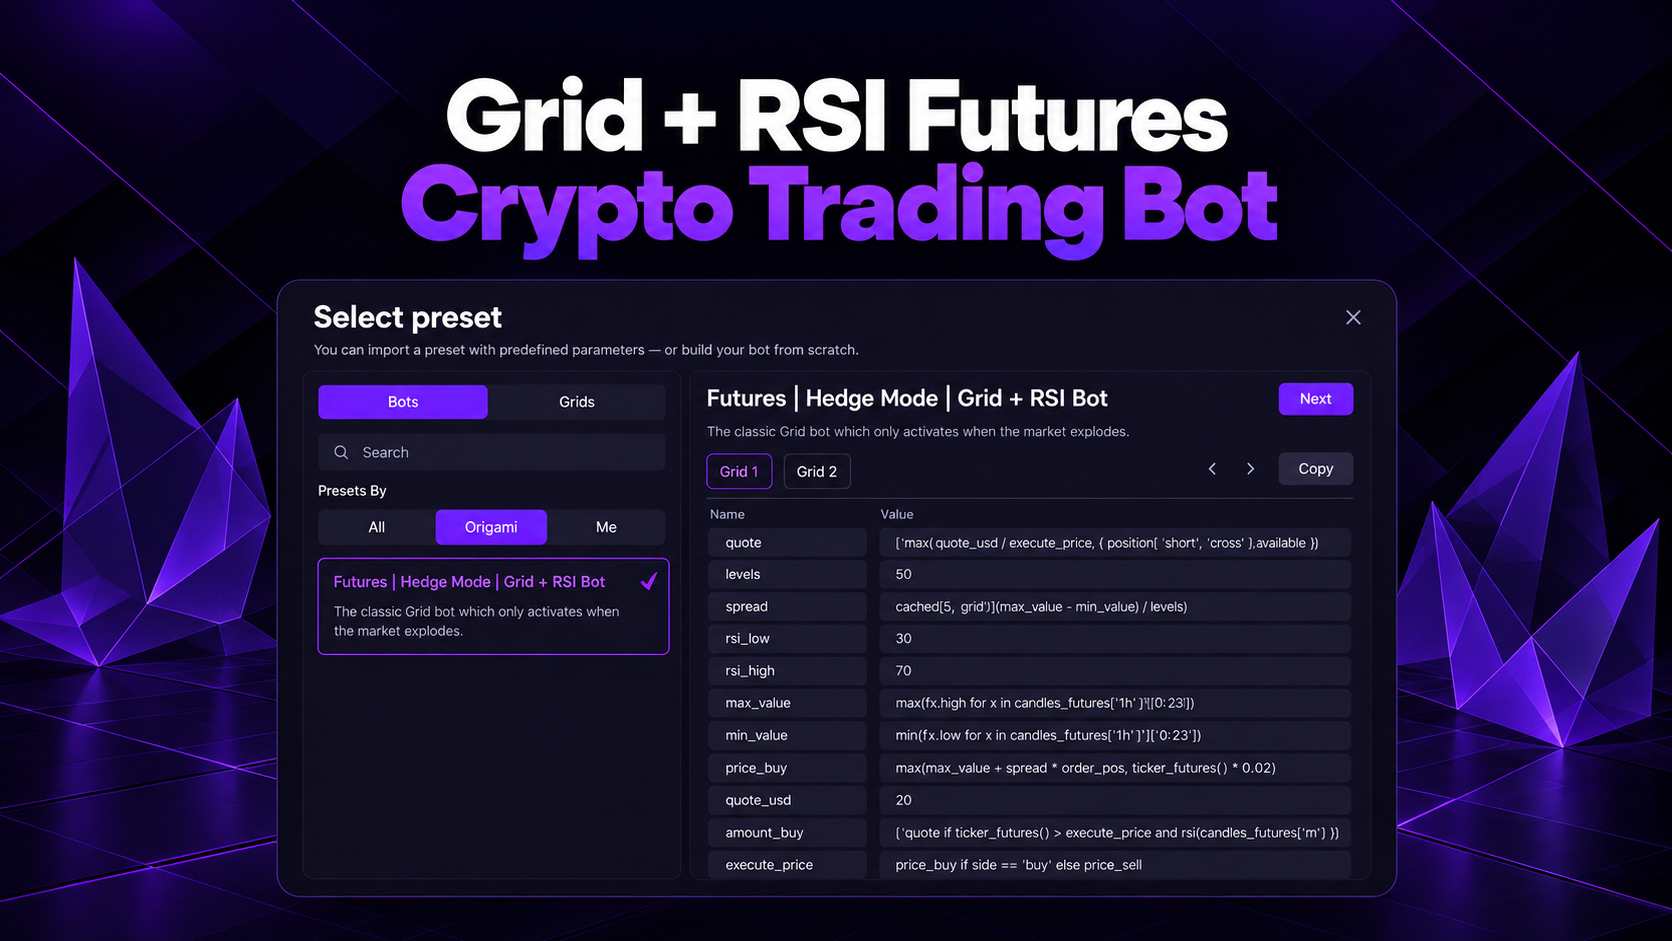
Futures | Hedge Mode | Grid + RSI Bot 是 Origami Tech 的一款加密货币交易机器人预设,将动态网格执行、RSI 条件以及多头与空头仓位的独立管理结合在一起。
该预设包含两个独立的网格:一个管理多头,另一个管理空头。每个网格都可以分别跟踪自身的仓位、名义价值敞口、盈亏平衡价、入场层级和离场条件。
默认配置使用 50 个网格层级、30 和 70 的 RSI 阈值、以 USD 计价的下单金额 20,以及根据近期小时级合约 K线计算的动态价格区间。Origami Tech 将该预设描述为一种面向强劲单边行情和突破近期价格区间的策略。
本指南将说明这款交易机器人如何计算网格、Grid 1 中可见的公式如何运作、哪些参数可以调整,以及启动后需要监控哪些内容。
什么是 Grid + RSI 合约加密货币交易机器人?
该策略结合了三类信息。
第一,分析近期合约价格,计算出当前有效的市场区间。
第二,将该区间划分为多个网格层级。
第三,将这些层级与 RSI 和当前仓位数据相结合,确定订单价格和数量。
该预设在 Hedge Mode 下运行,因此多头和空头仓位可以独立管理。Origami Tech 确认,该策略使用两个独立的 50 层网格,并为多空两侧分别设置仓位逻辑。
该预设包含两个相互镜像的网格。Grid 1 管理多头仓位,Grid 2 管理空头仓位。两者采用相同的 50 层结构、RSI 阈值和动态市场区间,但各自独立计算仓位和离场。
其核心变量包括:
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
其余数值则根据历史价格和当前仓位动态计算。
Grid 1 如何计算市场区间
网格首先读取近期的小时级合约 K线。
可见的上边界公式为:
max_value =
max([x.high for x in candles_futures('h1')][0:23])
因此,机器人会查看近期小时 K线的最高价,并取其中的最大值。
下边界采用大致相同的结构,但使用的是 K线最低价。界面截断了完整公式的右侧,因此只能准确引用可见部分:
min_value =
min([x.low for x in candles_futures('h1')][0:23]) ...
关键在于,网格区间基于近期的小时级市场数据。
这样,加密货币交易机器人便拥有动态的上下边界,而不必依赖永久固定的价格水平。
Origami Tech 同样将该预设的市场区间描述为根据近期小时级合约 K线动态计算。
为什么小时级区间很重要
假设近期 K线数据得出:
max_value = 110
min_value = 100
总区间为:
110 - 100 = 10
该区间将作为计算网格层级间距的基础。
如果波动性扩大、观察到的区间变宽,网格间距也会随之增大。
如果近期市场区间收窄,网格就会变得更密。
网格层级数量
默认值为:
levels = 50
因此,Grid 1 会准备 50 个买入层级。
后面的可见公式也直接证实了这一点:
buy_orders_count = levels
在默认配置下:
buy_orders_count = 50
这是它与只使用一笔活跃入场订单的预设之间的重要区别。
Grid + RSI 交易机器人可以在当前动态区间内计算出众多潜在入场层级。
动态网格价差
该预设通过以下公式计算层级间距:
spread =
cached(5, 'grid')((max_value - min_value) / levels)
其核心计算为:
(max_value - min_value) / levels
沿用前面的示例:
max_value = 110
min_value = 100
levels = 50
网格间距为:
(110 - 100) / 50 = 0.2
因此,在应用其他策略条件之前,相邻层级之间的间隔约为 0.2 个价格单位。
cached(5, 'grid') 部分表示 Origami Tech 会在网格逻辑内部缓存该计算结果,而不是持续重新计算每个组成部分。
RSI 阈值
该预设使用:
rsi_low = 30
rsi_high = 70
这是标准的 RSI 下限和上限参考水平。
界面中可见的完整 amount_buy 公式被截断,但其可见部分明确包含 RSI 条件:
amount_buy =
(quote if ticker_futures() > execute_price
and rsi(candles_futures(...))
...
这证实了订单规模或订单激活同时取决于当前价格条件和 RSI 逻辑。
Origami Tech 的公开预设页面也确认,两个网格策略都包含 RSI 30 和 RSI 70,并结合价格和仓位条件使用。origami.tech
调整 RSI 会带来什么变化?
降低 rsi_low,例如:
rsi_low = 25
会使 RSI 下限条件更具选择性。
而提高该值,例如:
rsi_low = 35
则使相关多头逻辑在 RSI 没那么极端时也能作出反应。
同样的原理也适用于 rsi_high。
调高:
rsi_high = 75
需要更强的 RSI 上行读数。
调低:
rsi_high = 65
则使上限条件更容易达到。
由于该预设将 RSI 与网格和仓位条件相结合,调整这些数值改变的是信号频率,而不只是移动某一个入场价格。
买入价格公式
Grid 1 中可见的公式为:
price_buy =
max(
    max_value + spread * order_pos,
    ticker_futures() * 0.02
)
该公式使用三个重要输入项:
max_value
spread
order_pos
每笔网格订单都通过 order_pos 获得其在网格中的位置。
计算式:
max_value + spread * order_pos
会为每个订单位置生成不同的价格。
在 50 个订单层级下,每笔订单都可以获得各自动态计算的执行价位。
公式还会将该数值与以下内容比较:
ticker_futures() * 0.02
并通过 max() 选取较高的结果。
这一行为是当前预设公式的组成部分,在描述原始策略时应予以保留。
以 USD 计价的订单规模
默认值为:
quote_usd = 20
可见的 quote 计算开头为:
quote =
max(
    quote_usd / execute_price,
    position('short', 'cross').available
)
该公式将以 USD 计价的下单金额与执行价格以及现有反向仓位数据联系起来。
第一部分:
quote_usd / execute_price
将以 USD 计价的订单金额换算为基础资产数量。
例如,如果:
quote_usd = 20
execute_price = 2000
那么:
20 / 2000 = 0.01
因此,20 USD 下单金额对应的基础数量为 0.01 单位。
max() 函数还会将该数值与可用的空头仓位数据进行比较。
这是 Hedge Mode 仓位状态直接纳入网格计算的一个例子。
多头仓位数据
Grid 1 明确定义了:
position_long =
position(
    position_side='long',
    margin_mode='cross'
)
因此,该策略读取的是使用全仓保证金的多头合约仓位。
交易机器人从该对象中获取以下信息:
position_long.available_quantity
position_long.breakeven_price
position_long.notional_usd
这些数值同时影响仓位管理和离场计算。
多头名义价值
可见的公式为:
long_notional =
cached(5, 'grid')(position_long.notional_usd)
该变量存储当前多头仓位以 USD 计的名义价值。
仓位名义价值有助于监控随着不同网格层级成交,敞口累积了多少。
多头盈亏平衡价
该预设还计算:
long_bep =
cached(5, 'grid')(position_long.breakeven_price)
这代表整个多头仓位的盈亏平衡价。
当多笔网格订单以不同价格成交后,相关参考值就变成了合并仓位的盈亏平衡价,而不是单笔订单的价格。
动态止盈
该预设中最实用的公式之一是:
take_profit =
spread / position_long.breakeven_price
这意味着止盈距离与当前网格间距直接挂钩。
机器人不会使用一个永久固定的百分比。
相反,take_profit 会随着:
spread
以及:
position_long.breakeven_price
的变化而变化。
例如:
spread = 2
position_long.breakeven_price = 2000
得出:
2 / 2000 = 0.001
或:
0.1%
如果网格间距变宽,相应的止盈距离也可能变大。
这使离场逻辑始终与当前活跃网格的结构保持关联。
卖出价格与多头离场
Grid 1 使用:
price_sell =
max(
    position_long.breakeven_price * (1 + take_profit),
    ticker_futures()
)
该公式以多头仓位盈亏平衡价加上动态计算的止盈,得出卖出目标价。
第一部分为:
position_long.breakeven_price * (1 + take_profit)
假设:
break even = 2000
take_profit = 0.001
计算得出的获利价格为:
2000 * 1.001 = 2002
随后,公式将该数值与当前合约行情价比较,并采用较高的价格。
由此形成多头仓位的动态离场目标。
卖出数量
离场数量的计算很直接:
amount_sell =
position_long.available_quantity
因此,该策略以可用的多头数量作为卖出数量。
这使离场一侧能够参照实际的当前仓位,而不是固定的 USD 金额。
离场订单何时激活
可见的公式为:
sell_orders_count =
1 if position_long.available_quantity > 0 else 0
当存在多头仓位时,机器人会创建一笔卖单。
当:
position_long.available_quantity = 0
卖单数量变为零。
当:
position_long.available_quantity > 0
一笔离场订单被激活。
这样,入场网格与离场逻辑之间就有了清晰的区分。
该策略可以同时具有:
50 buy grid orders
以及:
1 long exit order
前提是已存在多头敞口。
最终执行价格
该预设使用:
execute_price =
price_buy if side == 'buy' else price_sell
对于入场网格订单:
execute_price = price_buy
对于离场订单:
execute_price = price_sell
因此,同一个网格可以通过一个最终价格变量同时计算入场和离场的执行价。
最终执行数量
公式为:
execute_volume =
amount_buy if side == 'buy' else amount_sell
对于买单:
execute_volume = amount_buy
对于卖单:
execute_volume = position_long.available_quantity
这使入场数量和离场数量可以遵循不同的规模规则。
Grid 1 默认参数

一个网格周期是什么样的?
假设近期小时级合约区间为:
min_value = 1900
max_value = 2000
且:
levels = 50
基础网格间距为:
(2000 - 1900) / 50 = 2
现在假设多笔网格订单已成交,合并后的多头仓位为:
position_long.breakeven_price = 1950
动态止盈变为:
2 / 1950 ≈ 0.001026
或约为:
0.103%
基础获利参考价变为:
1950 * (1 + 0.001026)
≈ 1952
随后,卖出价格公式会将该数值与当前合约行情价进行比较。
因此,机器人可以维持多笔动态间隔的入场订单,同时通过一个基于盈亏平衡价的离场来管理累积的多头仓位。
Grid 2 如何管理空头仓位
Grid 2 沿用了 Grid 1 的整体架构,但管理的是 Hedge Mode 策略的空头一侧。
Grid 1 创建多个买入层级并管理由此形成的多头仓位,Grid 2 则创建多个卖出层级并管理由此形成的空头仓位。
默认参数保持不变:
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
Grid 2 同样使用基于近期小时级合约 K线的动态市场区间。
动态市场区间
下边界根据近期小时 K线的最低价计算:
min_value =
min([x.low for x in candles_futures('h1')][0:23])
上边界同样基于近期小时级合约 K线的最高价。
max_value 表达式右侧的确切内容在预设界面中被部分遮挡,但可见的逻辑证实 Grid 2 使用了相同的近期小时级市场区间。
网格层级之间的间距计算如下:
spread =
cached(5, 'grid')((max_value - min_value) / levels)
在以下设置下:
levels = 50
当前市场区间被划分为 50 个价格区段。
这使 Grid 2 拥有一个随近期合约区间变化而扩张或收缩的动态卖出网格。
空头入场网格
卖出网格使用:
price_sell =
min_value + spread * order_pos
每笔订单都有各自的 order_pos,因此该公式会为每个层级生成不同的卖出价格。
在 50 个层级下:
sell_orders_count = levels
这意味着 Grid 2 最多可以生成 50 个卖出层级。
假设:
min_value = 100
spread = 2
位于以下位置的订单:
order_pos = 3
将使用:
100 + 2 * 3 = 106
作为其网格计算价格,随后才应用其他策略条件。
这相当于 Grid 1 多头入场网格在空头一侧的对应结构。
空头网格的 RSI 条件
Grid 2 使用相同的 RSI 阈值:
rsi_low = 30
rsi_high = 70
可见的 amount_sell 公式同样包含合约价格比较和 RSI 条件。
其完整表达式超出了预设界面的可见宽度,因此不应根据截图还原确切代码。
可以确认的是,卖单规模取决于当前网格价格以及基于 RSI 的条件。
这使加密货币交易机器人能够将动态网格层级与基于指标的执行相结合,而不是把每个计算出的卖出层级都视为可自动执行。
空头仓位
Grid 2 直接读取空头合约仓位:
position_short =
position(
    position_side='short',
    margin_mode='cross'
)
该仓位对象向策略提供当前空头敞口的相关信息。
重要数值包括:
position_short.available_quantity
position_short.breakeven_price
position_short.notional_usd
这些数值用于管理现有空头仓位及其离场。
空头名义价值
该预设跟踪:
short_notional =
position_short.notional_usd
这代表当前空头仓位以 USD 计的名义价值。
随着更多卖出层级成交,空头总敞口可能增加。
因此,监控 short_notional 有助于了解 Grid 2 各入场层级累积了多少敞口。
空头盈亏平衡价
该预设定义:
short_bep =
position_short.breakeven_price
这是合并空头仓位的盈亏平衡价。
多笔卖单以不同价格成交后,策略可以使用由此得出的盈亏平衡价,而不是某一笔入场的价格。
该数值将成为空头离场计算的参考点。
空头仓位的动态止盈
Grid 2 计算:
take_profit =
spread / position_short.breakeven_price
这与多头一侧的逻辑相互镜像。
因此,获利距离会随当前网格间距和空头仓位盈亏平衡价而变化。
例如:
spread = 2
short break even price = 2000
得出:
2 / 2000 = 0.001
或:
0.1%
网格越宽,相应的获利距离就可能越大。
空头离场价格
用于平掉空头仓位的买入价格为:
price_buy =
min(
    position_short.breakeven_price * (1 - take_profit),
    ticker_futures()
)
对于空头仓位,当资产价格跌破入场水平时才会产生盈利。
因此,该公式计算出的离场价位于空头盈亏平衡价下方。
假设:
short break even price = 2000
take_profit = 0.001
计算得出的获利参考价为:
2000 * (1 - 0.001) = 1998
随后,公式将该价位与当前合约行情价比较,并采用较低的数值。
由此形成平掉空头仓位的动态回补价格。
空头离场数量
该预设使用:
amount_buy =
position_short.available_quantity
因此,用于离场的买单数量与可用空头仓位数量一致。
这使交易机器人能够直接管理当前空头敞口,而不是用固定的 quote_usd 数值下平仓单。
空头离场何时激活
该预设使用:
buy_orders_count =
1 if position_short.available_quantity > 0 else 0
当存在空头仓位时,一笔用于离场的买单将被激活。
与此同时,入场一侧使用:
sell_orders_count = levels
因此,在默认设置下,Grid 2 结合了:
50 potential sell grid orders
以及:
1 short exit order
前提是已存在空头敞口。
最终执行价格与数量
Grid 2 采用与 Grid 1 相同的方向选择结构:
execute_price =
price_buy if side == 'buy' else price_sell
对于卖出网格订单:
execute_price = price_sell
对于空头离场:
execute_price = price_buy
执行数量通过以下方式选择:
execute_volume =
amount_buy if side == 'buy' else amount_sell
这样,建立空头仓位所用的规模逻辑与平仓所用的数量便相互分离。
Grid 1 与 Grid 2 如何协同运作
两个网格构成相互镜像的 Hedge Mode 结构。
Grid 1 管理多头一侧:
50 buy levels
1 sell exit
position_long
long_bep
long_notional
Grid 2 管理空头一侧:
50 sell levels
1 buy exit
position_short
short_bep
short_notional
两个网格共享相同的核心设置:
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
两者也都使用近期小时级合约区间来计算:
max_value
min_value
spread
主要区别在于方向。
Grid 1 通过买入层级建立多头敞口,并通过位于多头盈亏平衡价上方的卖单离场。
Grid 2 通过卖出层级建立空头敞口,并通过位于空头盈亏平衡价下方的买单离场。
正因如此,加密货币交易机器人才能在 Hedge Mode 下独立维持和管理多头与空头合约仓位。
Grid 2 默认逻辑

这款加密货币交易机器人适合哪些市场?
Grid + RSI 预设专为支持动态网格和 Hedge Mode 的合约市场而设计。
Origami Tech 将该策略定位于:
- 强劲的单边行情
- 突破近期价格区间
- 流动性充足的合约市场
- 能够承载多笔网格订单的市场
- 多头与空头仓位的独立管理
由于一个网格可能包含 50 个入场层级,流动性尤为重要。
一轮强劲行情可能使多笔网格订单成交,并增加仓位总敞口。
订单簿深度充足的市场,通常能为这类加密货币机器人交易策略提供更稳定的环境。
应该调整哪些参数?
levels
默认值:
50
如果希望在同一市场区间内设置更多网格层级,可以调高此参数。
层级越多,订单之间的平均距离越小。
例如:
levels = 100
在 max_value 和 min_value 不变的情况下,基础价差将是 50 个层级时的一半。
减少层级数量会使网格变得更稀疏。
这可能减少一轮行情中的潜在成交次数。
quote_usd
默认值:
20
这是该预设中最直观的规模输入项。
调高它会增加入场计算所用的 USD 计价数量。
调低它会减小单次网格执行的规模。
对于风险限额较小的账户,调低 quote_usd 可以减缓仓位总敞口的增长。
rsi_low
默认值:
30
较低的数值会使 RSI 下限条件更具选择性。
较高的数值会使该条件更容易达到。
rsi_high
默认值:
70
较高的数值会使 RSI 上限条件更具选择性。
较低的数值会增加能够满足该条件的市场情形。
综合考量 levels 与 quote_usd
这两个参数应当放在一起评估。
例如:
50 levels × 20 USD
所形成的最大潜在订单结构,与以下设置截然不同:
100 levels × 50 USD
同时调高这两个参数,可能使潜在合约敞口大幅增加。
因此,层级数量应始终与单笔订单规模一并考虑。
对策略影响更深的参数
以下这些数值:
max_value
min_value
spread
price_buy
price_sell
take_profit
execute_price
构成了加密货币交易机器人的结构性逻辑。
更改小时 K线区间会影响网格所使用的市场结构。
更改 spread 会改变所有网格层级之间的关系。
更改 take_profit 会改变根据累积仓位推导离场的方式。
更改 price_buy 或 price_sell 会改变实际的执行模型。
这些调整更应视为对底层加密货币机器人交易策略的修改,而不是常规的预设调参。
如何启动 Grid + RSI 交易机器人
创建或打开一个 Origami Tech 项目。
连接支持合约加密货币交易和 Hedge Mode 的交易所账户。
创建一个合约加密货币交易机器人,并配置:
- 交易所账户
- 合约交易对
- Hedge Mode
- 保证金模式
- 杠杆
打开预设库并选择:
Futures | Hedge Mode | Grid + RSI Bot
检查 Grid 1 和 Grid 2。
请特别注意:
levels
quote_usd
rsi_low
rsi_high
spread
long_notional
short_notional
long_bep
short_bep
take_profit
然后检查生成的订单和潜在总敞口,再启用交易机器人。
启动后需要监控什么
需要关注的关键数值包括:
- 活跃的网格订单
- 多头仓位规模
- 空头仓位规模
long_notionalshort_notionallong_bepshort_bep- 已实现 PnL
- 未实现 PnL
- 当前 RSI
- 当前动态区间
- 网格价差
- 加密货币交易手续费
- 资金成本
Origami Tech 为运行中的策略提供仓位、订单、已实现 PnL 和未实现 PnL 监控。
主要风险
在行情快速波动时,50 层网格可能累积多笔成交。
每一笔成交都会改变总敞口和仓位的盈亏平衡价。
Hedge Mode 可以独立维持多头和空头仓位,这意味着账户总敞口可能同时包含两侧。
RSI 条件也只是市场信号,并不能保证行情反转。
因此,杠杆、资金费用、强平风险和加密货币交易手续费都应与网格参数一并监控。
最重要的风险变量通常包括:
levels
quote_usd
leverage
total long notional
total short notional
总结
Futures | Hedge Mode | Grid + RSI Bot 是 Origami Tech 一款相对复杂的加密货币交易机器人预设,它结合了动态计算的合约区间、50 个网格层级、RSI 条件以及 Hedge Mode 下独立的仓位管理。
两个网格展示了这些要素在 Hedge Mode 下如何协同运作。Grid 1 通过最多 50 个买入层级建立多头敞口,并以一笔动态卖出离场单管理该仓位。Grid 2 采用镜像结构,通过最多 50 个卖出层级建立空头敞口,并以一笔动态买入离场单管理该仓位。
每一侧都独立跟踪自身的仓位数量、名义价值敞口和盈亏平衡价。动态 take_profit 计算在多空两侧都将离场距离与当前网格间距挂钩:
long take_profit =
spread / position_long.breakeven_price
short take_profit =
spread / position_short.breakeven_price
这为交易机器人提供了相互独立的多头和空头执行系统,同时使两个网格都基于相同的近期合约市场区间、RSI 阈值和订单规模框架。
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
在多头一侧,交易机器人跟踪 position_long、long_notional 和 long_bep。
其离场目标是动态的:
take_profit =
spread / position_long.breakeven_price
以及:
price_sell =
max(
    position_long.breakeven_price * (1 + take_profit),
    ticker_futures()
)
这使离场逻辑与网格间距以及累积仓位的实际盈亏平衡价直接挂钩。
就常规配置而言,levels、quote_usd、rsi_low 和 rsi_high 是最值得检查的变量。
对区间计算、网格价差、执行价格公式或动态离场逻辑的更改,属于对底层加密货币交易机器人策略的深层修改。
一般免责声明:合约加密货币交易涉及市场、杠杆、强平、资金费用、加密货币交易手续费和执行等风险。多笔网格成交可能迅速增加敞口。加密货币交易机器人预设只是自动执行预定义逻辑,不保证盈利或交易机器人的未来收益。