
Origami Tech에서 Grid + RSI 선물 암호화폐 트레이딩 봇 프리셋 사용법
소개
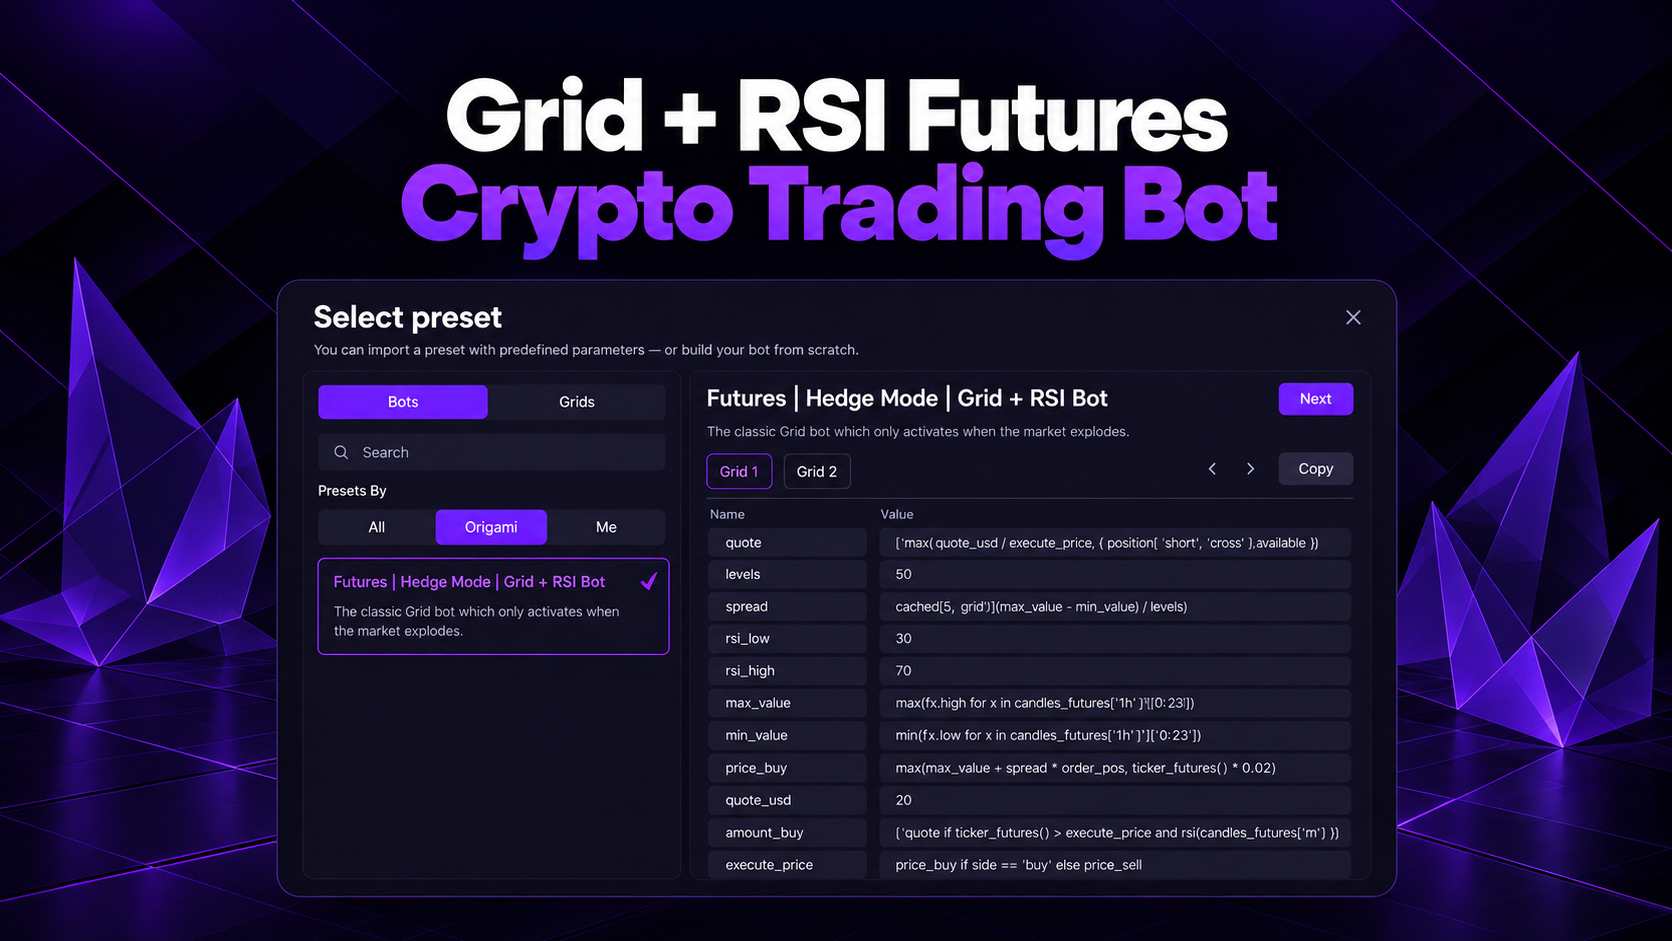
Futures | Hedge Mode | Grid + RSI Bot은 동적 그리드 실행, RSI 조건, 롱과 숏 포지션의 독립적 관리를 결합한 Origami Tech의 암호화폐 트레이딩 봇 프리셋입니다.
이 프리셋에는 두 개의 독립된 그리드가 있습니다. 하나는 롱 측을, 다른 하나는 숏 측을 관리합니다. 각 그리드는 자체 포지션, 명목 익스포저, 손익분기 가격, 진입 레벨, 청산 조건을 개별적으로 추적할 수 있습니다.
기본 설정은 50개 그리드 레벨, 30과 70의 RSI 임계값, 20의 USD 기준 주문 금액, 그리고 최근 1시간봉 선물 캔들로 계산되는 동적 가격 범위를 사용합니다. Origami Tech는 이 프리셋을 강한 방향성 움직임과 최근 가격 범위의 돌파를 노리는 전략으로 소개합니다.
이 가이드에서는 트레이딩 봇이 그리드를 계산하는 방식, 화면에 보이는 Grid 1 수식의 작동 원리, 조정 가능한 파라미터, 실행 후 모니터링할 항목을 설명합니다.
Grid + RSI 선물 암호화폐 트레이딩 봇이란?
이 전략은 세 가지 유형의 정보를 결합합니다.
첫째, 최근 선물 가격을 분석해 작업 대상이 되는 시장 범위를 계산합니다.
둘째, 그 범위를 여러 그리드 레벨로 나눕니다.
셋째, 이 레벨들을 RSI 및 현재 포지션 데이터와 결합해 주문 가격과 수량을 결정합니다.
이 프리셋은 Hedge Mode로 작동하므로 롱과 숏 포지션을 독립적으로 관리할 수 있습니다. Origami Tech는 이 전략이 50레벨 그리드 두 개와 양측에 대한 별도의 포지션 로직을 사용한다고 밝히고 있습니다.
프리셋에는 서로 대칭을 이루는 두 개의 그리드가 있습니다. Grid 1은 롱 포지션을, Grid 2는 숏 포지션을 관리합니다. 두 그리드는 동일한 50레벨 구조, RSI 임계값, 동적 시장 범위를 사용하지만 포지션과 청산 계산은 각각 따로 유지합니다.
핵심 변수는 다음과 같습니다.
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
나머지 값은 가격 이력과 현재 포지션을 바탕으로 동적으로 계산됩니다.
Grid 1의 시장 범위 계산 방식
그리드는 먼저 최근 1시간봉 선물 캔들을 읽습니다.
화면에 보이는 상단 경계 수식은 다음과 같습니다.
max_value =
max([x.high for x in candles_futures('h1')][0:23])
즉 봇은 최근 1시간봉 캔들의 고가를 살펴보고 그중 최댓값을 가져옵니다.
하단 경계도 캔들 저가를 사용해 전체적으로 같은 구조를 따릅니다. 인터페이스에서 전체 수식의 오른쪽 부분이 잘려 있어, 보이는 부분만 정확히 인용할 수 있습니다.
min_value =
min([x.low for x in candles_futures('h1')][0:23]) ...
중요한 점은 그리드 범위가 최근 1시간봉 시장 데이터를 기반으로 한다는 것입니다.
이를 통해 암호화폐 트레이딩 봇은 고정된 가격 레벨에 의존하지 않고 동적인 상단·하단 경계를 갖게 됩니다.
Origami Tech 역시 이 프리셋의 시장 범위가 최근 1시간봉 선물 캔들로부터 동적으로 계산된다고 설명합니다.
1시간봉 범위가 중요한 이유
최근 캔들 데이터에서 다음 값이 나왔다고 가정해 보겠습니다.
max_value = 110
min_value = 100
전체 범위는 다음과 같습니다.
110 - 100 = 10
이 범위가 그리드 레벨 간 간격을 계산하는 기준이 됩니다.
변동성이 커져 관측된 범위가 넓어지면 그리드 간격도 넓어집니다.
최근 시장 범위가 좁아지면 그리드도 촘촘해집니다.
그리드 레벨 수
기본값은 다음과 같습니다.
levels = 50
따라서 Grid 1은 50개의 매수 레벨을 준비합니다.
이후에 나오는 수식이 이를 직접 확인해 줍니다.
buy_orders_count = levels
기본 설정에서는 다음과 같습니다.
buy_orders_count = 50
이는 활성 진입 주문을 하나만 사용하는 프리셋과의 중요한 차이점입니다.
Grid + RSI 트레이딩 봇은 현재의 동적 범위 전체에 걸쳐 여러 개의 잠재적 진입 레벨을 계산할 수 있습니다.
동적 그리드 스프레드
프리셋은 레벨 간 간격을 다음 수식으로 계산합니다.
spread =
cached(5, 'grid')((max_value - min_value) / levels)
핵심 계산은 다음과 같습니다.
(max_value - min_value) / levels
앞의 예시를 사용하면,
max_value = 110
min_value = 100
levels = 50
그리드 간격은 다음과 같습니다.
(110 - 100) / 50 = 0.2
따라서 다른 전략 조건이 적용되기 전에는 연속된 각 레벨이 약 0.2 가격 단위씩 떨어져 있게 됩니다.
cached(5, 'grid') 부분은 Origami Tech가 모든 구성 요소를 계속 다시 계산하는 대신 그리드 로직 내부에서 계산 결과를 캐시한다는 것을 의미합니다.
RSI 임계값
프리셋은 다음 값을 사용합니다.
rsi_low = 30
rsi_high = 70
이는 일반적으로 쓰이는 RSI 하단 및 상단 기준 레벨입니다.
인터페이스에 보이는 amount_buy 수식 전체는 잘려 있지만, 보이는 부분에는 분명히 RSI 조건이 포함되어 있습니다.
amount_buy =
(quote if ticker_futures() > execute_price
and rsi(candles_futures(...))
...
이는 주문 수량 산정이나 주문 활성화가 현재 가격 조건과 RSI 로직 모두에 좌우된다는 것을 보여 줍니다.
Origami Tech의 공개 프리셋 페이지에서도 RSI 30과 RSI 70이 가격 및 포지션 조건과 함께 두 그리드 전략 모두에 포함되어 있음을 확인할 수 있습니다. origami.tech
RSI를 변경하면 어떻게 될까?
예를 들어 rsi_low를 더 낮추면,
rsi_low = 25
하단 RSI 조건이 더 까다로워집니다.
반대로 다음과 같이 더 높은 값을 사용하면,
rsi_low = 35
해당 롱 로직이 덜 극단적인 RSI 조건에서도 반응할 수 있습니다.
rsi_high에도 같은 원리가 적용됩니다.
값을 높이면,
rsi_high = 75
더 강한 상단 RSI 수치가 필요합니다.
값을 낮추면,
rsi_high = 65
상단 조건에 더 쉽게 도달합니다.
이 프리셋은 RSI를 그리드 및 포지션 조건과 결합하기 때문에, 이 값을 바꾸면 단순히 하나의 진입 가격이 이동하는 것이 아니라 신호 빈도가 달라집니다.
매수 가격 수식
화면에 보이는 Grid 1 수식은 다음과 같습니다.
price_buy =
max(
    max_value + spread * order_pos,
    ticker_futures() * 0.02
)
이 수식은 세 가지 중요한 입력값을 사용합니다.
max_value
spread
order_pos
각 그리드 주문은 order_pos를 통해 그리드 내 위치를 부여받습니다.
다음 계산은
max_value + spread * order_pos
주문 위치마다 서로 다른 가격을 만들어 냅니다.
주문 레벨이 50개이므로 각 주문은 동적으로 계산된 고유한 실행 레벨을 가질 수 있습니다.
수식은 또한 이 값을 다음 값과 비교하고,
ticker_futures() * 0.02
max()를 통해 더 높은 결과를 선택합니다.
이 동작은 현재 프리셋 수식의 일부이므로, 원래 전략을 설명할 때 그대로 유지해야 합니다.
USD 기준 주문 수량 산정
기본값은 다음과 같습니다.
quote_usd = 20
화면에 보이는 quote 계산은 다음과 같이 시작합니다.
quote =
max(
    quote_usd / execute_price,
    position('short', 'cross').available
)
이 수식은 USD 기준 주문 금액을 실행 가격 및 기존 반대 방향 포지션 데이터와 연결합니다.
첫 번째 부분은
quote_usd / execute_price
USD 기준 주문 금액을 기초 자산 수량으로 변환합니다.
예를 들어 다음과 같다면,
quote_usd = 20
execute_price = 2000
결과는 다음과 같습니다.
20 / 2000 = 0.01
따라서 20 USD 주문 금액에 해당하는 기본 수량은 0.01단위가 됩니다.
max() 함수는 이 값을 사용 가능한 숏 포지션 데이터와도 비교합니다.
이는 Hedge Mode 포지션 상태가 그리드 계산에 직접 반영되는 방식을 보여 주는 한 가지 예입니다.
롱 포지션 데이터
Grid 1은 다음을 명시적으로 정의합니다.
position_long =
position(
    position_side='long',
    margin_mode='cross'
)
따라서 이 전략은 교차 마진을 사용하는 롱 선물 포지션을 읽습니다.
트레이딩 봇은 이 객체에서 다음과 같은 정보를 가져옵니다.
position_long.available_quantity
position_long.breakeven_price
position_long.notional_usd
이 값들은 포지션 관리와 청산 계산 모두에 영향을 미칩니다.
롱 명목 가치
화면에 보이는 수식은 다음과 같습니다.
long_notional =
cached(5, 'grid')(position_long.notional_usd)
이는 롱 포지션의 현재 USD 명목 가치를 저장합니다.
포지션 명목 가치는 여러 그리드 레벨이 체결되면서 익스포저가 얼마나 누적되었는지 모니터링하는 데 유용합니다.
롱 손익분기 가격
프리셋은 다음 값도 계산합니다.
long_bep =
cached(5, 'grid')(position_long.breakeven_price)
이는 롱 포지션 전체의 손익분기 가격을 나타냅니다.
여러 그리드 주문이 서로 다른 가격에 체결되고 나면, 개별 주문 가격이 아니라 포지션 전체의 손익분기 가격이 기준이 됩니다.
동적 익절
이 프리셋에서 가장 유용한 수식 중 하나는 다음과 같습니다.
take_profit =
spread / position_long.breakeven_price
이는 익절 거리가 현재 그리드 간격과 직접 연결되어 있다는 뜻입니다.
봇은 하나의 고정된 비율을 계속 사용하지 않습니다.
대신 take_profit은 다음 값이
spread
그리고 다음 값이
position_long.breakeven_price
바뀔 때 함께 변합니다.
예를 들어,
spread = 2
position_long.breakeven_price = 2000
결과는 다음과 같습니다.
2 / 2000 = 0.001
즉,
0.1%
그리드 간격이 넓어지면 그에 따른 익절 거리도 커질 수 있습니다.
이를 통해 청산 로직이 활성 그리드의 구조와 연결된 상태로 유지됩니다.
매도 가격과 롱 청산
Grid 1은 다음 수식을 사용합니다.
price_sell =
max(
    position_long.breakeven_price * (1 + take_profit),
    ticker_futures()
)
이 수식은 롱 포지션의 손익분기 가격에 동적으로 계산된 익절값을 더해 매도 목표가를 계산합니다.
첫 번째 부분은 다음과 같습니다.
position_long.breakeven_price * (1 + take_profit)
다음과 같다고 가정해 보겠습니다.
break even = 2000
take_profit = 0.001
계산된 수익 가격은 다음과 같습니다.
2000 * 1.001 = 2002
수식은 이후 이 값을 현재 선물 티커와 비교해 더 높은 가격을 사용합니다.
이렇게 롱 포지션에 대한 동적 청산 목표가 만들어집니다.
매도 수량
청산 수량은 간단합니다.
amount_sell =
position_long.available_quantity
따라서 이 전략은 보유 중인 롱 수량을 매도 수량으로 사용합니다.
덕분에 청산 측은 고정된 USD 금액이 아니라 실제 현재 포지션을 참조할 수 있습니다.
청산 주문이 활성화되는 시점
화면에 보이는 수식은 다음과 같습니다.
sell_orders_count =
1 if position_long.available_quantity > 0 else 0
봇은 롱 포지션이 존재할 때 매도 주문 하나를 생성합니다.
다음과 같을 때는
position_long.available_quantity = 0
매도 주문 수가 0이 됩니다.
다음과 같을 때는
position_long.available_quantity > 0
청산 주문 하나가 활성화됩니다.
이를 통해 진입 그리드와 청산 로직이 명확하게 구분됩니다.
롱 익스포저가 생기면 전략은 다음을 보유할 수 있습니다.
50 buy grid orders
그리고 다음도 함께 보유합니다.
1 long exit order
이는 롱 익스포저가 존재하는 동안 유지됩니다.
최종 실행 가격
프리셋은 다음을 사용합니다.
execute_price =
price_buy if side == 'buy' else price_sell
진입 그리드 주문의 경우:
execute_price = price_buy
청산의 경우:
execute_price = price_sell
따라서 같은 그리드가 하나의 최종 가격 변수로 진입과 청산 실행을 모두 계산할 수 있습니다.
최종 실행 수량
수식은 다음과 같습니다.
execute_volume =
amount_buy if side == 'buy' else amount_sell
매수 주문의 경우:
execute_volume = amount_buy
매도 주문의 경우:
execute_volume = position_long.available_quantity
이를 통해 진입 수량과 청산 수량이 서로 다른 산정 규칙을 따를 수 있습니다.
Grid 1 기본 파라미터

그리드 한 사이클은 어떻게 진행될까?
최근 1시간봉 선물 범위가 다음과 같다고 가정합니다.
min_value = 1900
max_value = 2000
그리고 다음 설정을 사용합니다.
levels = 50
기본 그리드 간격은 다음과 같습니다.
(2000 - 1900) / 50 = 2
이제 여러 그리드 주문이 체결되어 합산된 롱 포지션이 다음 값을 갖는다고 가정합니다.
position_long.breakeven_price = 1950
동적 익절값은 다음과 같습니다.
2 / 1950 ≈ 0.001026
즉 대략 다음과 같습니다.
0.103%
기본 수익 기준가는 다음과 같습니다.
1950 * (1 + 0.001026)
≈ 1952
매도 가격 수식은 이후 이 값을 현재 선물 티커와 비교합니다.
따라서 봇은 동적으로 간격이 정해진 여러 진입 주문을 유지하면서, 누적된 롱 포지션은 손익분기 가격 기반의 단일 청산 주문으로 관리할 수 있습니다.
Grid 2의 숏 포지션 관리 방식
Grid 2는 Grid 1의 전체 구조를 대칭으로 따르면서 Hedge Mode 전략의 숏 측을 관리합니다.
Grid 1이 여러 매수 레벨을 만들고 그 결과로 생긴 롱 포지션을 관리하는 반면, Grid 2는 여러 매도 레벨을 만들고 그 결과로 생긴 숏 포지션을 관리합니다.
기본 파라미터는 동일합니다.
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
Grid 2 역시 최근 1시간봉 선물 캔들을 기반으로 한 동일한 동적 시장 범위를 사용합니다.
동적 시장 범위
하단 경계는 최근 1시간봉 캔들의 저가로 계산됩니다.
min_value =
min([x.low for x in candles_futures('h1')][0:23])
상단 경계 역시 최근 1시간봉 선물 캔들의 고가를 기반으로 합니다.
프리셋 인터페이스에서 max_value 표현식의 오른쪽 부분은 일부 가려져 있지만, 보이는 로직만으로도 Grid 2가 동일한 최근 1시간봉 시장 범위를 사용한다는 것을 확인할 수 있습니다.
그리드 레벨 간 간격은 다음과 같이 계산됩니다.
spread =
cached(5, 'grid')((max_value - min_value) / levels)
다음 설정에서는
levels = 50
현재 시장 범위가 50개의 가격 구간으로 나뉩니다.
이를 통해 Grid 2는 최근 선물 범위의 변화에 따라 넓어지거나 좁아지는 동적 매도 그리드를 갖게 됩니다.
숏 진입 그리드
매도 그리드는 다음을 사용합니다.
price_sell =
min_value + spread * order_pos
각 주문은 고유한 order_pos를 부여받으므로, 수식은 레벨마다 서로 다른 매도 가격을 만들어 냅니다.
레벨이 50개일 때:
sell_orders_count = levels
즉 Grid 2는 최대 50개의 매도 레벨을 생성할 수 있습니다.
다음과 같다고 가정합니다.
min_value = 100
spread = 2
다음 위치의 주문은
order_pos = 3
다른 전략 조건이 적용되기 전에 다음 값을
100 + 2 * 3 = 106
계산된 그리드 가격으로 사용합니다.
이는 Grid 1의 롱 진입 그리드에 대응하는 숏 측 구조입니다.
숏 그리드의 RSI 조건
Grid 2는 동일한 RSI 임계값을 사용합니다.
rsi_low = 30
rsi_high = 70
화면에 보이는 amount_sell 수식에도 선물 가격 비교와 RSI 조건이 모두 포함되어 있습니다.
전체 표현식은 프리셋 인터페이스의 표시 폭을 넘어가므로, 스크린샷만으로 정확한 코드를 재구성해서는 안 됩니다.
확인된 동작은 매도 주문 수량이 현재 그리드 가격과 RSI 기반 조건에 함께 좌우된다는 것입니다.
덕분에 암호화폐 트레이딩 봇은 계산된 모든 매도 레벨을 자동으로 실행 가능한 것으로 취급하지 않고, 동적 그리드 레벨과 지표 기반 실행을 결합할 수 있습니다.
숏 포지션
Grid 2는 숏 선물 포지션을 직접 읽습니다.
position_short =
position(
    position_side='short',
    margin_mode='cross'
)
이 포지션 객체는 현재 숏 익스포저에 관한 정보를 전략에 제공합니다.
주요 값은 다음과 같습니다.
position_short.available_quantity
position_short.breakeven_price
position_short.notional_usd
이 값들은 기존 숏 포지션과 그 청산을 관리하는 데 모두 사용됩니다.
숏 명목 가치
프리셋은 다음 값을 추적합니다.
short_notional =
position_short.notional_usd
이는 현재 숏 포지션의 USD 명목 가치를 나타냅니다.
추가 매도 레벨이 체결될수록 전체 숏 익스포저는 커질 수 있습니다.
따라서 short_notional을 모니터링하면 Grid 2 진입 레벨 전반에 걸쳐 익스포저가 얼마나 누적되었는지 파악할 수 있습니다.
숏 손익분기 가격
프리셋은 다음을 정의합니다.
short_bep =
position_short.breakeven_price
이는 합산된 숏 포지션의 손익분기 가격입니다.
여러 매도 주문이 서로 다른 가격에 체결된 후에는 개별 진입 가격이 아니라 그 결과로 산출된 손익분기 가격을 사용할 수 있습니다.
이 값이 숏 청산 계산의 기준점이 됩니다.
숏 포지션의 동적 익절
Grid 2는 다음을 계산합니다.
take_profit =
spread / position_short.breakeven_price
이는 롱 측 로직을 대칭으로 반영한 것입니다.
따라서 수익 거리는 현재 그리드 간격과 숏 포지션 손익분기 가격에 따라 함께 변합니다.
예를 들어,
spread = 2
short break even price = 2000
결과는 다음과 같습니다.
2 / 2000 = 0.001
즉,
0.1%
그리드가 넓어질수록 그에 따른 수익 거리도 커질 수 있습니다.
숏 청산 가격
숏 포지션을 종료하는 데 사용하는 매수 가격은 다음과 같습니다.
price_buy =
min(
    position_short.breakeven_price * (1 - take_profit),
    ticker_futures()
)
숏 포지션에서는 자산 가격이 진입 레벨 아래로 하락할 때 수익이 발생합니다.
따라서 수식은 숏 손익분기 가격보다 낮은 청산 가격을 계산합니다.
다음과 같다고 가정합니다.
short break even price = 2000
take_profit = 0.001
계산된 수익 기준가는 다음과 같습니다.
2000 * (1 - 0.001) = 1998
수식은 이후 이 레벨을 현재 선물 티커와 비교해 더 낮은 값을 사용합니다.
이렇게 숏 포지션을 종료하기 위한 동적 재매수 가격이 만들어집니다.
숏 청산 수량
프리셋은 다음을 사용합니다.
amount_buy =
position_short.available_quantity
따라서 청산에 사용되는 매수 주문은 보유 중인 숏 포지션 수량과 일치합니다.
덕분에 트레이딩 봇은 종료 주문에 고정된 quote_usd 값을 쓰지 않고 현재 숏 익스포저를 직접 관리할 수 있습니다.
숏 청산이 활성화되는 시점
프리셋은 다음을 사용합니다.
buy_orders_count =
1 if position_short.available_quantity > 0 else 0
숏 포지션이 존재하면 청산용 매수 주문 하나가 활성화됩니다.
동시에 진입 측은 다음을 사용합니다.
sell_orders_count = levels
따라서 기본 설정에서 Grid 2는 다음을
50 potential sell grid orders
다음과 결합합니다.
1 short exit order
이는 숏 익스포저가 존재하는 동안 유지됩니다.
최종 실행 가격과 수량
Grid 2는 Grid 1과 동일한 방향 선택 구조를 사용합니다.
execute_price =
price_buy if side == 'buy' else price_sell
매도 그리드 주문의 경우:
execute_price = price_sell
숏 청산의 경우:
execute_price = price_buy
실행 수량은 다음을 통해 선택됩니다.
execute_volume =
amount_buy if side == 'buy' else amount_sell
이를 통해 숏 포지션을 구축할 때의 수량 산정 로직과 포지션을 종료할 때의 수량이 분리됩니다.
Grid 1과 Grid 2의 연동 방식
두 그리드는 대칭형 Hedge Mode 구조를 이룹니다.
Grid 1은 롱 측을 관리합니다.
50 buy levels
1 sell exit
position_long
long_bep
long_notional
Grid 2는 숏 측을 관리합니다.
50 sell levels
1 buy exit
position_short
short_bep
short_notional
두 그리드는 동일한 핵심 설정을 공유합니다.
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
또한 두 그리드 모두 최근 1시간봉 선물 범위를 사용해 다음을 계산합니다.
max_value
min_value
spread
가장 큰 차이는 방향입니다.
Grid 1은 매수 레벨을 통해 롱 익스포저를 쌓고, 롱 손익분기 가격보다 높은 매도 주문으로 청산합니다.
Grid 2는 매도 레벨을 통해 숏 익스포저를 쌓고, 숏 손익분기 가격보다 낮은 매수 주문으로 청산합니다.
이 구조 덕분에 암호화폐 트레이딩 봇은 Hedge Mode에서 롱과 숏 선물 포지션을 독립적으로 유지하고 관리할 수 있습니다.
Grid 2 기본 로직

이 암호화폐 트레이딩 봇에 적합한 시장은?
Grid + RSI 프리셋은 동적 그리드와 Hedge Mode를 지원하는 선물 시장을 위해 설계되었습니다.
Origami Tech는 이 전략의 적합한 환경으로 다음을 제시합니다.
- 강한 방향성 움직임
- 최근 가격 범위의 돌파
- 유동성이 풍부한 선물 시장
- 여러 그리드 주문을 감당할 수 있는 시장
- 롱과 숏 포지션의 개별 관리
하나의 그리드에 진입 레벨이 50개까지 있을 수 있으므로 유동성이 특히 중요합니다.
강한 움직임이 나오면 여러 그리드 주문이 체결되어 전체 포지션 익스포저가 커질 수 있습니다.
호가창 깊이가 충분한 시장은 일반적으로 이러한 유형의 암호화폐 봇 트레이딩 전략에 더 안정적인 환경을 제공합니다.
어떤 파라미터를 변경해야 할까?
levels
기본값:
50
같은 시장 범위 안에서 더 많은 그리드 레벨을 원할 때 이 파라미터를 높이세요.
레벨이 많을수록 주문 간 평균 간격이 줄어듭니다.
예를 들어,
levels = 100
max_value와 min_value가 그대로라면 기본 스프레드가 50레벨일 때의 절반이 됩니다.
레벨 수를 줄이면 그리드의 밀도가 낮아집니다.
이는 한 번의 시장 움직임에서 발생할 수 있는 잠재적 체결 횟수를 줄일 수 있습니다.
quote_usd
기본값:
20
이 프리셋에서 가장 명확한 수량 산정 입력값입니다.
이 값을 높이면 진입 계산에 사용되는 USD 기준 수량이 커집니다.
낮추면 개별 그리드 실행의 규모가 작아집니다.
리스크 한도가 작은 계정이라면 quote_usd를 낮춰 전체 포지션 익스포저의 증가 속도를 늦출 수 있습니다.
rsi_low
기본값:
30
값을 낮추면 하단 RSI 조건이 더 까다로워집니다.
값을 높이면 조건에 더 쉽게 도달합니다.
rsi_high
기본값:
70
값을 높이면 상단 RSI 조건이 더 까다로워집니다.
값을 낮추면 조건을 충족할 수 있는 시장 상황이 늘어납니다.
levels와 quote_usd를 함께 고려하기
이 두 파라미터는 함께 평가해야 합니다.
예를 들어,
50 levels × 20 USD
다음 설정과는 최대 잠재 주문 구조가 크게 달라집니다.
100 levels × 50 USD
두 파라미터를 동시에 높이면 잠재적인 선물 익스포저가 크게 늘어날 수 있습니다.
따라서 레벨 수는 항상 개별 주문 규모와 함께 고려해야 합니다.
전략을 더 깊이 바꾸는 파라미터
다음과 같은 값은
max_value
min_value
spread
price_buy
price_sell
take_profit
execute_price
암호화폐 트레이딩 봇의 구조적 로직을 이룹니다.
1시간봉 캔들 범위를 바꾸면 그리드가 사용하는 시장 구조가 달라집니다.
spread를 바꾸면 모든 그리드 레벨 간의 관계가 바뀝니다.
take_profit을 바꾸면 누적된 포지션에서 청산을 도출하는 방식이 바뀝니다.
price_buy나 price_sell을 바꾸면 실제 실행 모델이 달라집니다.
이러한 조정은 일상적인 프리셋 튜닝이라기보다 기반이 되는 암호화폐 봇 트레이딩 전략 자체를 수정하는 것으로 보는 편이 좋습니다.
Grid + RSI 암호화폐 트레이딩 봇 실행 방법
Origami Tech 프로젝트를 생성하거나 엽니다.
선물 암호화폐 트레이딩과 Hedge Mode를 지원하는 거래소 계정을 연결합니다.
선물 암호화폐 트레이딩 봇을 생성하고 다음 항목을 설정합니다.
- 거래소 계정
- 선물 페어
- Hedge Mode
- 마진 모드
- 레버리지
프리셋 라이브러리를 열고 다음을 선택합니다.
Futures | Hedge Mode | Grid + RSI Bot
Grid 1과 Grid 2를 모두 검토합니다.
특히 다음 항목에 주의하세요.
levels
quote_usd
rsi_low
rsi_high
spread
long_notional
short_notional
long_bep
short_bep
take_profit
그런 다음 트레이딩 봇을 활성화하기 전에 생성될 주문과 전체 잠재 익스포저를 검토합니다.
실행 후 모니터링할 항목
추적해야 할 핵심 값은 다음과 같습니다.
- 활성 그리드 주문
- 롱 포지션 규모
- 숏 포지션 규모
long_notionalshort_notionallong_bepshort_bep- 실현 PnL
- 미실현 PnL
- 현재 RSI
- 현재 동적 범위
- 그리드 스프레드
- 암호화폐 트레이딩 수수료
- 펀딩 비용
Origami Tech는 활성 전략에 대해 포지션, 주문, 실현 PnL, 미실현 PnL 모니터링 기능을 제공합니다.
주요 리스크
50레벨 그리드는 급격한 시장 움직임 중에 여러 건의 체결이 누적될 수 있습니다.
체결이 발생할 때마다 전체 익스포저와 포지션의 손익분기 가격이 바뀝니다.
Hedge Mode에서는 롱과 숏 포지션을 독립적으로 유지할 수 있으므로, 계정 전체 익스포저에 양측이 동시에 포함될 수 있습니다.
RSI 조건 역시 시장 신호일 뿐 반전을 보장하지는 않습니다.
따라서 레버리지, 펀딩, 청산 리스크, 암호화폐 트레이딩 수수료를 그리드 파라미터와 함께 모니터링해야 합니다.
가장 중요한 리스크 변수는 일반적으로 다음과 같습니다.
levels
quote_usd
leverage
total long notional
total short notional
마치며
Futures | Hedge Mode | Grid + RSI Bot은 동적으로 계산되는 선물 범위, 50개 그리드 레벨, RSI 조건, Hedge Mode의 개별 포지션 관리를 결합한, 비교적 정교한 Origami Tech 암호화폐 트레이딩 봇 프리셋입니다.
두 그리드는 Hedge Mode에서 이 요소들이 어떻게 함께 작동하는지 보여 줍니다. Grid 1은 최대 50개의 매수 레벨로 롱 익스포저를 쌓고 하나의 동적 매도 청산으로 해당 포지션을 관리합니다. Grid 2는 같은 구조를 대칭으로 적용해 최대 50개의 매도 레벨로 숏 익스포저를 쌓고 하나의 동적 매수 청산으로 해당 포지션을 관리합니다.
각 측은 자체 포지션 수량, 명목 익스포저, 손익분기 가격을 추적합니다. 동적 take_profit 계산은 양측 모두에서 청산 거리를 현재 그리드 간격과 연결합니다.
long take_profit =
spread / position_long.breakeven_price
short take_profit =
spread / position_short.breakeven_price
이를 통해 트레이딩 봇은 롱과 숏에 대해 별도의 실행 시스템을 갖추면서도, 두 그리드를 동일한 최근 선물 시장 범위, RSI 임계값, 주문 수량 산정 체계에 묶어 둡니다.
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
롱 측에서 트레이딩 봇은 position_long, long_notional, long_bep를 추적합니다.
청산 목표는 동적으로 정해집니다.
take_profit =
spread / position_long.breakeven_price
그리고
price_sell =
max(
    position_long.breakeven_price * (1 + take_profit),
    ticker_futures()
)
이로써 청산 로직이 그리드 간격과 누적 포지션의 실제 손익분기 가격 모두에 직접 연결됩니다.
일상적인 설정에서는 levels, quote_usd, rsi_low, rsi_high가 가장 명확하게 검토할 수 있는 변수입니다.
범위 계산, 그리드 스프레드, 실행 가격 수식, 동적 청산 로직을 변경하는 것은 기반이 되는 암호화폐 트레이딩 봇 전략에 대한 더 깊은 수정에 해당합니다.
일반 고지: 선물 암호화폐 트레이딩에는 시장, 레버리지, 청산, 펀딩, 암호화폐 트레이딩 수수료 및 실행 리스크가 따릅니다. 여러 그리드 주문이 체결되면 익스포저가 빠르게 증가할 수 있습니다. 암호화폐 트레이딩 봇 프리셋은 사전에 정의된 로직을 자동화할 뿐이며, 수익성이나 향후 트레이딩 봇의 수익을 보장하지 않습니다.
함께 읽어보세요



Origami Tech와 함께하는 스마트한 트레이딩
강력한 자동 트레이딩 터미널로 암호화폐 거래 수준을 한 단계 높여보세요. 수익은 극대화하고 리스크는 최소화하며 24시간 내내 시장을 앞서 나가세요.