
Cómo usar el preset de bot de trading de criptomonedas Grid + RSI para futuros en Origami Tech
Introducción
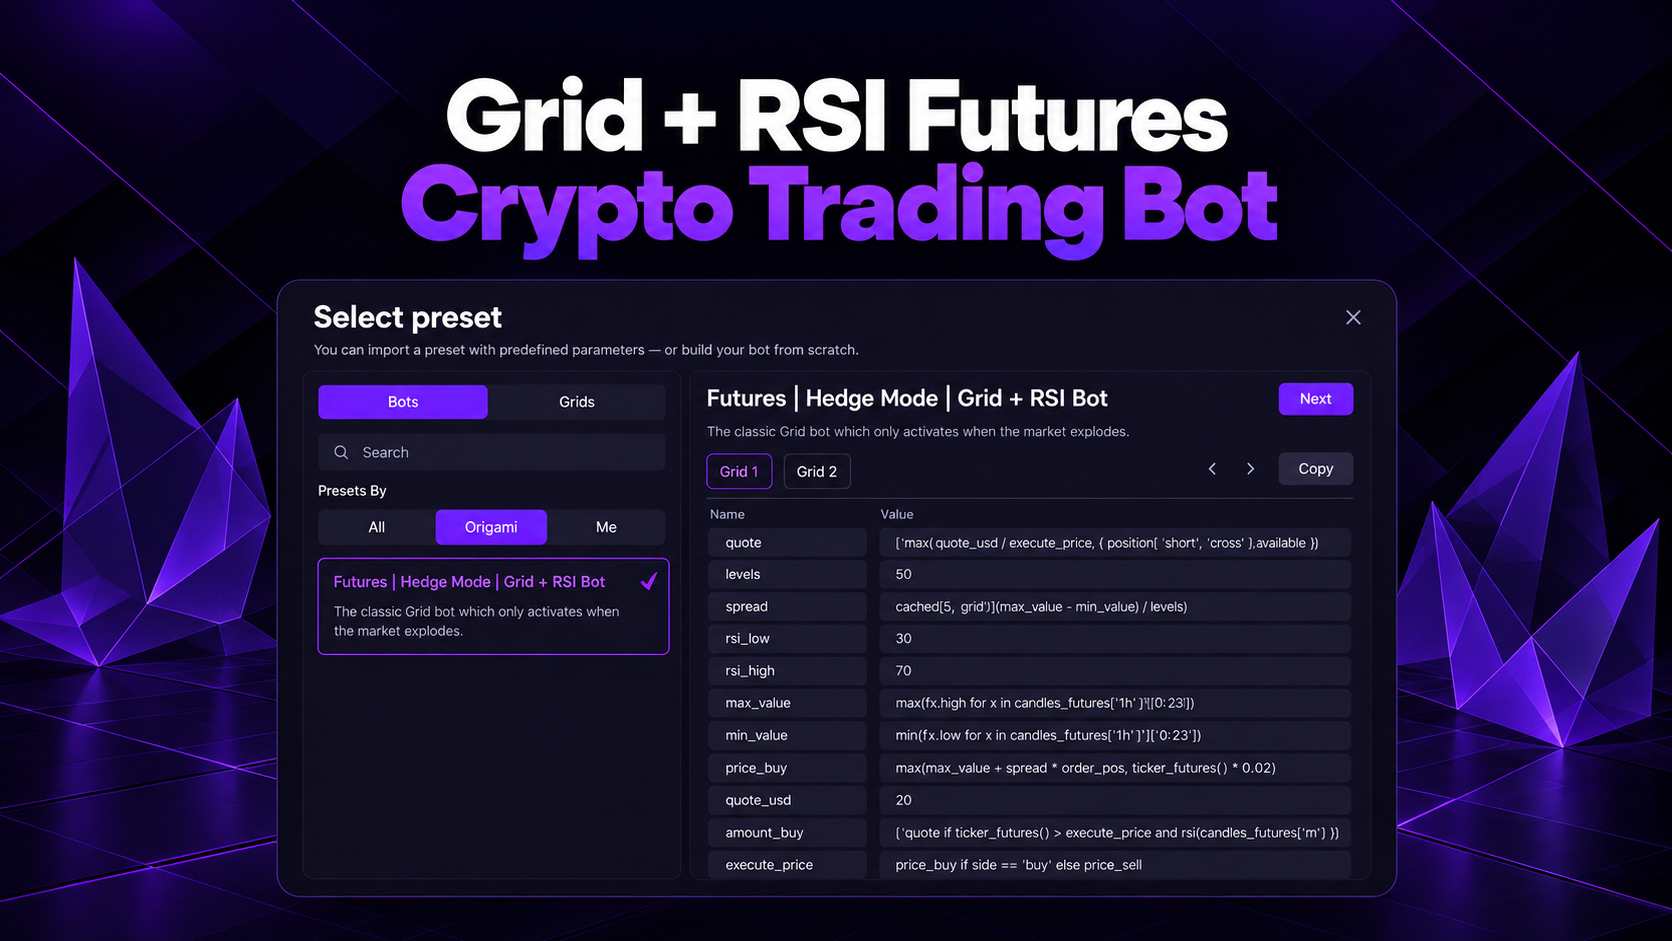
Futures | Hedge Mode | Grid + RSI Bot es un preset de bot de trading de criptomonedas de Origami Tech que combina la ejecución en un grid dinámico, condiciones de RSI y la gestión independiente de las posiciones long y short.
El preset contiene dos grids separados. Uno gestiona el lado long y el otro, el lado short. Cada grid puede seguir su propia posición, su exposición nocional, su precio de equilibrio, sus niveles de entrada y sus condiciones de salida.
La configuración predeterminada usa 50 niveles de grid, umbrales de RSI de 30 y 70, un valor de cotización en USD de 20 y un rango de precios dinámico calculado a partir de las velas horarias recientes de futuros. Origami Tech describe el preset como una estrategia para movimientos direccionales fuertes y rupturas de rangos de precios recientes.
Esta guía explica cómo calcula su grid el bot de trading, cómo funcionan las fórmulas visibles de Grid 1, qué parámetros puedes ajustar y qué debes vigilar después del lanzamiento.
¿Qué es el bot de trading de criptomonedas Grid + RSI para futuros?
La estrategia combina tres tipos de información.
En primer lugar, analiza los precios recientes de futuros para calcular un rango de mercado de trabajo.
En segundo lugar, divide ese rango en múltiples niveles de grid.
En tercer lugar, combina esos niveles con el RSI y los datos de la posición actual para determinar los precios y volúmenes de las órdenes.
El preset funciona en Hedge Mode, por lo que las posiciones long y short se pueden gestionar de forma independiente. Origami Tech confirma que la estrategia usa dos grids separados de 50 niveles y una lógica de posición distinta para cada lado.
El preset contiene dos grids simétricos. Grid 1 gestiona la posición long, mientras que Grid 2 gestiona la posición short. Ambos usan la misma estructura de 50 niveles, los mismos umbrales de RSI y el mismo rango de mercado dinámico, pero mantienen cálculos de posición y de salida separados.
Sus variables principales incluyen:
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
El resto de los valores se calcula dinámicamente a partir del historial de precios y de la posición actual.
Cómo calcula Grid 1 el rango de mercado
El grid empieza leyendo las velas horarias recientes de futuros.
La fórmula visible del límite superior es:
max_value =
max([x.high for x in candles_futures('h1')][0:23])
Así, el bot observa los máximos de las velas horarias recientes y toma el valor más alto.
El límite inferior sigue la misma estructura general, pero con los mínimos de las velas. La interfaz corta el lado derecho de la fórmula completa, por lo que solo se puede citar con exactitud la parte visible:
min_value =
min([x.low for x in candles_futures('h1')][0:23]) ...
Lo importante es que el rango del grid se basa en datos de mercado horarios recientes.
Esto le da al bot de trading de criptomonedas un límite superior y otro inferior dinámicos, en lugar de depender de niveles de precio fijos y permanentes.
Origami Tech también describe el rango de mercado del preset como calculado dinámicamente a partir de las velas horarias recientes de futuros.
Por qué importa el rango horario
Supón que los datos de las velas recientes dan como resultado:
max_value = 110
min_value = 100
El rango total es:
110 - 100 = 10
Ese rango se convierte en la base para calcular la distancia entre los niveles del grid.
Si la volatilidad aumenta y el rango observado se amplía, el espaciado del grid también crece.
Si el rango de mercado reciente se contrae, el grid se vuelve más estrecho.
Número de niveles del grid
El valor predeterminado es:
levels = 50
Por tanto, Grid 1 prepara 50 niveles de compra.
La fórmula visible lo confirma más adelante de forma directa:
buy_orders_count = levels
Con la configuración predeterminada:
buy_orders_count = 50
Esta es una diferencia importante respecto a los presets que trabajan con una sola orden de entrada activa.
El bot de trading Grid + RSI puede calcular muchos niveles de entrada potenciales dentro de su rango dinámico actual.
Spread dinámico del grid
El preset calcula la distancia entre niveles con:
spread =
cached(5, 'grid')((max_value - min_value) / levels)
En esencia, el cálculo es:
(max_value - min_value) / levels
Con el ejemplo anterior:
max_value = 110
min_value = 100
levels = 50
la distancia del grid sería:
(110 - 100) / 50 = 0.2
Por tanto, cada nivel consecutivo puede estar separado por aproximadamente 0,2 unidades de precio antes de aplicar otras condiciones de la estrategia.
La parte cached(5, 'grid') indica que Origami Tech almacena en caché el cálculo dentro de la lógica del grid, en lugar de recalcular cada componente de forma continua.
Umbrales de RSI
El preset usa:
rsi_low = 30
rsi_high = 70
Estos son los niveles de referencia inferior y superior habituales del RSI.
La fórmula completa de amount_buy que se ve en la interfaz aparece cortada, aunque su parte visible incluye claramente una condición de RSI:
amount_buy =
(quote if ticker_futures() > execute_price
and rsi(candles_futures(...))
...
Esto confirma que el tamaño o la activación de las órdenes depende tanto de las condiciones actuales del precio como de la lógica del RSI.
La página pública del preset de Origami Tech también confirma que RSI 30 y RSI 70 se incluyen en ambas estrategias de grid junto con condiciones de precio y de posición. origami.tech
¿Qué ocurre al cambiar el RSI?
Un valor más bajo de rsi_low, por ejemplo:
rsi_low = 25
hace que la condición inferior de RSI sea más selectiva.
Un valor más alto, como:
rsi_low = 35
permite que la lógica long correspondiente reaccione en condiciones de RSI menos extremas.
El mismo principio se aplica a rsi_high.
Si lo aumentas:
rsi_high = 75
se requiere una lectura superior de RSI más fuerte.
Si lo reduces:
rsi_high = 65
la condición superior es más fácil de alcanzar.
Como el preset combina el RSI con condiciones de grid y de posición, cambiar estos valores modifica la frecuencia de las señales en lugar de limitarse a desplazar un único precio de entrada.
Fórmula del precio de compra
La fórmula visible de Grid 1 es:
price_buy =
max(
    max_value + spread * order_pos,
    ticker_futures() * 0.02
)
Esta fórmula usa tres datos importantes:
max_value
spread
order_pos
Cada orden del grid recibe una posición dentro del grid mediante order_pos.
El cálculo:
max_value + spread * order_pos
crea un precio diferente para cada posición de orden.
Con 50 niveles de órdenes, cada orden puede recibir su propio nivel de ejecución calculado dinámicamente.
La fórmula también compara ese valor con:
ticker_futures() * 0.02
y selecciona el resultado más alto mediante max().
Este comportamiento forma parte de la fórmula actual del preset y debe mantenerse al describir la estrategia original.
Tamaño de las órdenes en USD
El valor predeterminado es:
quote_usd = 20
El cálculo visible de quote comienza así:
quote =
max(
    quote_usd / execute_price,
    position('short', 'cross').available
)
La fórmula relaciona el importe de cotización en USD con el precio de ejecución y con los datos existentes de la posición del lado opuesto.
La primera parte:
quote_usd / execute_price
convierte el valor de la orden en USD en una cantidad del activo base.
Por ejemplo, si:
quote_usd = 20
execute_price = 2000
entonces:
20 / 2000 = 0.01
La cantidad básica asociada a un valor de cotización de 20 USD sería, por tanto, de 0,01 unidades.
La función max() también compara este valor con los datos disponibles de la posición short.
Este es un ejemplo de cómo el estado de las posiciones en Hedge Mode se incorpora directamente a los cálculos del grid.
Datos de la posición long
Grid 1 define explícitamente:
position_long =
position(
    position_side='long',
    margin_mode='cross'
)
Así, la estrategia lee una posición long de futuros con margen cruzado.
A partir de ese objeto, el bot de trading obtiene información como:
position_long.available_quantity
position_long.breakeven_price
position_long.notional_usd
Estos valores afectan tanto a la gestión de la posición como a los cálculos de salida.
Valor nocional long
La fórmula visible es:
long_notional =
cached(5, 'grid')(position_long.notional_usd)
Almacena el valor nocional actual en USD de la posición long.
El valor nocional de la posición es útil para vigilar cuánta exposición se ha acumulado a medida que se ejecutan los distintos niveles del grid.
Precio de equilibrio long
El preset también calcula:
long_bep =
cached(5, 'grid')(position_long.breakeven_price)
Representa el precio de equilibrio de toda la posición long.
Una vez que varias órdenes del grid se han ejecutado a precios diferentes, la referencia relevante pasa a ser el precio de equilibrio de la posición combinada, y no el precio de una orden individual.
Take profit dinámico
Una de las fórmulas más útiles del preset es:
take_profit =
spread / position_long.breakeven_price
Esto significa que la distancia del take profit está conectada directamente con el espaciado actual del grid.
El bot no usa un porcentaje fijo y permanente.
En su lugar, take_profit se actualiza cuando:
spread
y:
position_long.breakeven_price
varían.
Por ejemplo:
spread = 2
position_long.breakeven_price = 2000
produce:
2 / 2000 = 0.001
o:
0.1%
Si el espaciado del grid se amplía, la distancia correspondiente del take profit también puede aumentar.
Así, la lógica de salida se mantiene conectada con la estructura del grid activo.
Precio de venta y salida long
Grid 1 usa:
price_sell =
max(
    position_long.breakeven_price * (1 + take_profit),
    ticker_futures()
)
Esta fórmula calcula un objetivo de venta a partir del precio de equilibrio de la posición long más el take profit calculado dinámicamente.
La primera parte es:
position_long.breakeven_price * (1 + take_profit)
Supón que:
break even = 2000
take_profit = 0.001
El precio de beneficio calculado es:
2000 * 1.001 = 2002
A continuación, la fórmula compara ese valor con el ticker actual de futuros y usa el precio más alto.
Esto crea un objetivo de salida dinámico para la posición long.
Cantidad de venta
La cantidad de salida es sencilla:
amount_sell =
position_long.available_quantity
Así, la estrategia usa la cantidad long disponible como cantidad de venta.
Esto permite que el lado de salida haga referencia a la posición real actual en lugar de a un importe fijo en USD.
Cuándo se activa la orden de salida
La fórmula visible es:
sell_orders_count =
1 if position_long.available_quantity > 0 else 0
El bot crea una orden de venta cuando existe una posición long.
Cuando:
position_long.available_quantity = 0
el número de órdenes de venta pasa a ser cero.
Cuando:
position_long.available_quantity > 0
se activa una orden de salida.
Esto establece una distinción clara entre el grid de entrada y la lógica de salida.
La estrategia puede tener:
50 buy grid orders
y:
1 long exit order
una vez que existe exposición long.
Precio de ejecución final
El preset usa:
execute_price =
price_buy if side == 'buy' else price_sell
Para las órdenes de entrada del grid:
execute_price = price_buy
Para la salida:
execute_price = price_sell
Así, el mismo grid puede calcular tanto la ejecución de entrada como la de salida mediante una única variable de precio final.
Volumen de ejecución final
La fórmula es:
execute_volume =
amount_buy if side == 'buy' else amount_sell
Para una orden de compra:
execute_volume = amount_buy
Para una orden de venta:
execute_volume = position_long.available_quantity
Esto permite que el volumen de entrada y el de salida sigan reglas de tamaño diferentes.
Parámetros predeterminados de Grid 1

¿Cómo es un ciclo completo del grid?
Supón que el rango horario reciente de futuros es:
min_value = 1900
max_value = 2000
con:
levels = 50
El espaciado básico del grid es:
(2000 - 1900) / 50 = 2
Ahora supón que se ejecutan varias órdenes del grid y que la posición long combinada tiene:
position_long.breakeven_price = 1950
El take profit dinámico es:
2 / 1950 ≈ 0.001026
o aproximadamente:
0.103%
La referencia básica de beneficio es:
1950 * (1 + 0.001026)
≈ 1952
A continuación, la fórmula del precio de venta compara ese valor con el ticker actual de futuros.
Así, el bot puede mantener múltiples órdenes de entrada con espaciado dinámico mientras gestiona la posición long acumulada mediante una única salida basada en el precio de equilibrio.
Cómo gestiona Grid 2 la posición short
Grid 2 replica la arquitectura general de Grid 1, pero gestiona el lado short de la estrategia en Hedge Mode.
Mientras que Grid 1 crea múltiples niveles de compra y gestiona la posición long resultante, Grid 2 crea múltiples niveles de venta y gestiona la posición short resultante.
Los parámetros predeterminados siguen siendo:
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
Grid 2 también usa el mismo rango de mercado dinámico basado en las velas horarias recientes de futuros.
Rango de mercado dinámico
El límite inferior se calcula a partir de los mínimos de las velas horarias recientes:
min_value =
min([x.low for x in candles_futures('h1')][0:23])
El límite superior también se basa en los máximos de las velas horarias recientes de futuros.
El lado derecho exacto de la expresión max_value queda parcialmente oculto en la interfaz del preset, aunque la lógica visible confirma que Grid 2 usa el mismo rango de mercado horario reciente.
La distancia entre los niveles del grid se calcula así:
spread =
cached(5, 'grid')((max_value - min_value) / levels)
Con:
levels = 50
el rango de mercado actual se divide en 50 intervalos de precio.
Esto le da a Grid 2 un grid de venta dinámico que se expande o se contrae a medida que cambia el rango reciente de futuros.
Grid de entrada short
El grid de venta usa:
price_sell =
min_value + spread * order_pos
Cada orden recibe su propio order_pos, por lo que la fórmula crea un precio de venta diferente para cada nivel.
Con 50 niveles:
sell_orders_count = levels
lo que significa que Grid 2 puede generar hasta 50 niveles de venta.
Supón que:
min_value = 100
spread = 2
Una orden en:
order_pos = 3
usaría:
100 + 2 * 3 = 106
como precio de grid calculado antes de aplicar las demás condiciones de la estrategia.
Es el equivalente, en el lado short, del grid de entrada long de Grid 1.
Condiciones de RSI para el grid short
Grid 2 usa los mismos umbrales de RSI:
rsi_low = 30
rsi_high = 70
La fórmula visible de amount_sell también contiene una comparación con el precio de futuros y una condición de RSI.
La expresión completa supera el ancho visible de la interfaz del preset, por lo que el código exacto no debe reconstruirse a partir de la captura de pantalla.
El comportamiento confirmado es que el tamaño de las órdenes de venta depende del precio actual del grid junto con condiciones basadas en el RSI.
Esto permite que el bot de trading de criptomonedas combine niveles de grid dinámicos con una ejecución basada en indicadores, en lugar de tratar cada nivel de venta calculado como ejecutable de forma automática.
Posición short
Grid 2 lee directamente la posición short de futuros:
position_short =
position(
    position_side='short',
    margin_mode='cross'
)
Este objeto de posición proporciona a la estrategia información sobre la exposición short actual.
Entre los valores importantes se incluyen:
position_short.available_quantity
position_short.breakeven_price
position_short.notional_usd
Estos valores se usan para gestionar tanto la posición short existente como su salida.
Valor nocional short
El preset sigue:
short_notional =
position_short.notional_usd
Representa el valor nocional en USD de la posición short actual.
A medida que se ejecutan más niveles de venta, la exposición short total puede aumentar.
Por tanto, vigilar short_notional ayuda a ver cuánta exposición se ha acumulado en los niveles de entrada de Grid 2.
Precio de equilibrio short
El preset define:
short_bep =
position_short.breakeven_price
Es el precio de equilibrio de la posición short combinada.
Después de que varias órdenes de venta se ejecuten a precios diferentes, la estrategia puede usar el precio de equilibrio resultante en lugar del precio de una entrada individual.
Este valor se convierte en el punto de referencia para calcular la salida short.
Take profit dinámico para la posición short
Grid 2 calcula:
take_profit =
spread / position_short.breakeven_price
Esto replica la lógica del lado long.
Por tanto, la distancia de beneficio cambia tanto con el espaciado actual del grid como con el precio de equilibrio de la posición short.
Por ejemplo:
spread = 2
short break even price = 2000
da:
2 / 2000 = 0.001
o:
0.1%
Cuanto más se amplía el grid, mayor puede ser la distancia de beneficio correspondiente.
Precio de salida short
El precio de compra usado para cerrar la posición short es:
price_buy =
min(
    position_short.breakeven_price * (1 - take_profit),
    ticker_futures()
)
En una posición short, el beneficio se produce cuando el precio del activo cae por debajo del nivel de entrada.
Por eso, la fórmula calcula una salida por debajo del precio de equilibrio short.
Supón que:
short break even price = 2000
take_profit = 0.001
La referencia de beneficio calculada es:
2000 * (1 - 0.001) = 1998
A continuación, la fórmula compara ese nivel con el ticker actual de futuros y usa el valor más bajo.
Esto crea un precio de recompra dinámico para cerrar la posición short.
Cantidad de salida short
El preset usa:
amount_buy =
position_short.available_quantity
Así, la orden de compra usada para la salida coincide con la cantidad disponible de la posición short.
Esto permite que el bot de trading gestione directamente la exposición short actual en lugar de usar el valor fijo de quote_usd para la orden de cierre.
Cuándo se activa la salida short
El preset usa:
buy_orders_count =
1 if position_short.available_quantity > 0 else 0
Cuando existe una posición short, se activa una orden de compra para la salida.
Al mismo tiempo, el lado de entrada usa:
sell_orders_count = levels
Por tanto, con la configuración predeterminada, Grid 2 combina:
50 potential sell grid orders
con:
1 short exit order
una vez que existe exposición short.
Precio y volumen de ejecución finales
Grid 2 usa la misma estructura de selector direccional que Grid 1:
execute_price =
price_buy if side == 'buy' else price_sell
Para las órdenes de venta del grid:
execute_price = price_sell
Para la salida short:
execute_price = price_buy
El volumen de ejecución se selecciona mediante:
execute_volume =
amount_buy if side == 'buy' else amount_sell
Esto separa la lógica de tamaño usada para construir una posición short de la cantidad usada para cerrarla.
Cómo funcionan juntos Grid 1 y Grid 2
Los dos grids forman una estructura simétrica en Hedge Mode.
Grid 1 gestiona el lado long:
50 buy levels
1 sell exit
position_long
long_bep
long_notional
Grid 2 gestiona el lado short:
50 sell levels
1 buy exit
position_short
short_bep
short_notional
Ambos grids comparten los mismos ajustes principales:
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
Ambos usan también el rango horario reciente de futuros para calcular:
max_value
min_value
spread
La principal diferencia es la dirección.
Grid 1 construye exposición long mediante niveles de compra y sale con una orden de venta por encima del precio de equilibrio long.
Grid 2 construye exposición short mediante niveles de venta y sale con una orden de compra por debajo del precio de equilibrio short.
Esto es lo que permite al bot de trading de criptomonedas mantener y gestionar posiciones long y short de futuros de forma independiente en Hedge Mode.
Lógica predeterminada de Grid 2

¿Qué mercados son adecuados para este bot de trading de criptomonedas?
El preset Grid + RSI está diseñado para mercados de futuros que admiten grids dinámicos y Hedge Mode.
Origami Tech orienta la estrategia hacia:
- movimientos direccionales fuertes
- rupturas de rangos de precios recientes
- mercados de futuros líquidos
- mercados que pueden soportar múltiples órdenes de grid
- gestión separada de las posiciones long y short
La liquidez es especialmente importante porque un grid puede contener 50 niveles de entrada.
Un movimiento fuerte puede ejecutar varias órdenes del grid y aumentar la exposición total de la posición.
Los mercados con suficiente profundidad en el libro de órdenes suelen ofrecer un entorno más estable para este tipo de estrategia de trading con bots de criptomonedas.
¿Qué parámetros deberías cambiar?
levels
Valor predeterminado:
50
Aumenta este parámetro cuando quieras más niveles de grid dentro del mismo rango de mercado.
Más niveles reducen la distancia media entre órdenes.
Por ejemplo:
levels = 100
reduciría a la mitad el spread básico en comparación con 50 niveles si max_value y min_value no cambian.
Reducir el número de niveles hace que el grid sea menos denso.
Esto puede reducir el número de ejecuciones potenciales durante un mismo movimiento del mercado.
quote_usd
Valor predeterminado:
20
Este es el dato de tamaño más claro del preset.
Al aumentarlo, sube la cantidad en USD que usan los cálculos de entrada.
Al reducirlo, baja el tamaño de las ejecuciones individuales del grid.
En cuentas con límites de riesgo más bajos, reducir quote_usd puede frenar el crecimiento de la exposición total de la posición.
rsi_low
Valor predeterminado:
30
Un valor más bajo crea una condición inferior de RSI más selectiva.
Un valor más alto hace que la condición sea más fácil de alcanzar.
rsi_high
Valor predeterminado:
70
Un valor más alto crea una condición superior de RSI más selectiva.
Un valor más bajo aumenta el número de situaciones de mercado que pueden cumplirla.
levels y quote_usd en conjunto
Estos dos parámetros merecen evaluarse juntos.
Por ejemplo:
50 levels × 20 USD
crea una estructura de órdenes máxima potencial muy diferente de:
100 levels × 50 USD
Aumentar ambos parámetros a la vez puede incrementar de forma considerable la exposición potencial en futuros.
Por tanto, el número de niveles debe considerarse siempre junto con el tamaño de cada orden.
Parámetros que cambian la estrategia más a fondo
Valores como:
max_value
min_value
spread
price_buy
price_sell
take_profit
execute_price
forman la lógica estructural del bot de trading de criptomonedas.
Cambiar el rango de velas horarias afecta a la estructura de mercado que usa el grid.
Cambiar spread modifica la relación entre todos los niveles del grid.
Cambiar take_profit modifica cómo se derivan las salidas a partir de la posición acumulada.
Cambiar price_buy o price_sell cambia el modelo de ejecución real.
Es mejor tratar estos ajustes como modificaciones de la estrategia de trading con bots de criptomonedas subyacente, y no como un ajuste rutinario del preset.
Cómo lanzar el bot de trading de criptomonedas Grid + RSI
Crea o abre un proyecto de Origami Tech.
Conecta una cuenta de exchange que admita el trading de criptomonedas en futuros y Hedge Mode.
Crea un bot de trading de criptomonedas de futuros y configura:
- la cuenta del exchange
- el par de futuros
- Hedge Mode
- el modo de margen
- el apalancamiento
Abre la biblioteca de presets y elige:
Futures | Hedge Mode | Grid + RSI Bot
Revisa tanto Grid 1 como Grid 2.
Presta especial atención a:
levels
quote_usd
rsi_low
rsi_high
spread
long_notional
short_notional
long_bep
short_bep
take_profit
Después, revisa las órdenes resultantes y la exposición potencial total antes de activar el bot de trading.
Qué vigilar después del lanzamiento
Los valores clave que debes seguir son:
- órdenes activas del grid
- tamaño de la posición long
- tamaño de la posición short
long_notionalshort_notionallong_bepshort_bep- PnL realizado
- PnL no realizado
- RSI actual
- rango dinámico actual
- spread del grid
- comisiones de trading de criptomonedas
- costes de financiación
Origami Tech permite supervisar las posiciones, las órdenes y el PnL realizado y no realizado de las estrategias activas.
Principales riesgos
Un grid de 50 niveles puede acumular varias ejecuciones durante un movimiento rápido del mercado.
Cada ejecución cambia la exposición total y el precio de equilibrio de la posición.
Hedge Mode puede mantener posiciones long y short de forma independiente, lo que significa que la exposición total de la cuenta puede incluir ambos lados a la vez.
Además, las condiciones de RSI siguen siendo señales de mercado, no garantías de reversión.
Por tanto, el apalancamiento, la financiación, el riesgo de liquidación y las comisiones de trading de criptomonedas deben vigilarse junto con los parámetros del grid.
Las variables de riesgo más importantes suelen ser:
levels
quote_usd
leverage
total long notional
total short notional
Conclusiones
Futures | Hedge Mode | Grid + RSI Bot es un preset de bot de trading de criptomonedas de Origami Tech relativamente sofisticado, ya que combina un rango de futuros calculado dinámicamente, 50 niveles de grid, condiciones de RSI y una gestión separada de las posiciones en Hedge Mode.
Los dos grids muestran cómo funcionan juntos estos elementos en Hedge Mode. Grid 1 construye exposición long mediante hasta 50 niveles de compra y gestiona esa posición con una única salida de venta dinámica. Grid 2 replica la estructura: construye exposición short mediante hasta 50 niveles de venta y gestiona esa posición con una única salida de compra dinámica.
Cada lado sigue su propia cantidad de posición, su exposición nocional y su precio de equilibrio. El cálculo dinámico de take_profit conecta la distancia de salida con el espaciado actual del grid en ambos lados:
long take_profit =
spread / position_long.breakeven_price
short take_profit =
spread / position_short.breakeven_price
Esto le da al bot de trading sistemas de ejecución long y short separados, al tiempo que mantiene ambos grids vinculados al mismo rango reciente del mercado de futuros, a los mismos umbrales de RSI y al mismo esquema de tamaño de órdenes.
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
En el lado long, el bot de trading sigue position_long, long_notional y long_bep.
Su objetivo de salida es dinámico:
take_profit =
spread / position_long.breakeven_price
y:
price_sell =
max(
    position_long.breakeven_price * (1 + take_profit),
    ticker_futures()
)
Esto vincula directamente la lógica de salida tanto con el espaciado del grid como con el precio de equilibrio real de la posición acumulada.
Para la configuración rutinaria, levels, quote_usd, rsi_low y rsi_high son las variables más claras que conviene revisar.
Los cambios en los cálculos del rango, el spread del grid, las fórmulas del precio de ejecución o la lógica de salida dinámica suponen modificaciones más profundas de la estrategia subyacente del bot de trading de criptomonedas.
Aviso general: El trading de criptomonedas en futuros conlleva riesgos de mercado, apalancamiento, liquidación, financiación, comisiones de trading y ejecución. Múltiples ejecuciones del grid pueden aumentar la exposición rápidamente. Los presets de bots de trading de criptomonedas automatizan una lógica predefinida y no garantizan la rentabilidad ni los rendimientos futuros de un bot de trading de criptomonedas.
También te puede interesar


Descubre cómo funciona el bot de trading de criptomonedas con RSI de Origami Tech para Hyperliquid, incluidas las señales de RSI 30 y 70, las fórmulas de precio, los ajustes y los controles de riesgo
Opera de forma más inteligente con Origami Tech
Lleva tu trading de criptomonedas al siguiente nivel con nuestra potente terminal de trading automatizado. Maximiza tus ganancias, minimiza los riesgos y mantente a la vanguardia del mercado las 24 horas, los 7 días de la semana.