
Origami TechでGrid + RSI先物暗号資産取引ボットのプリセットを使う方法
はじめに
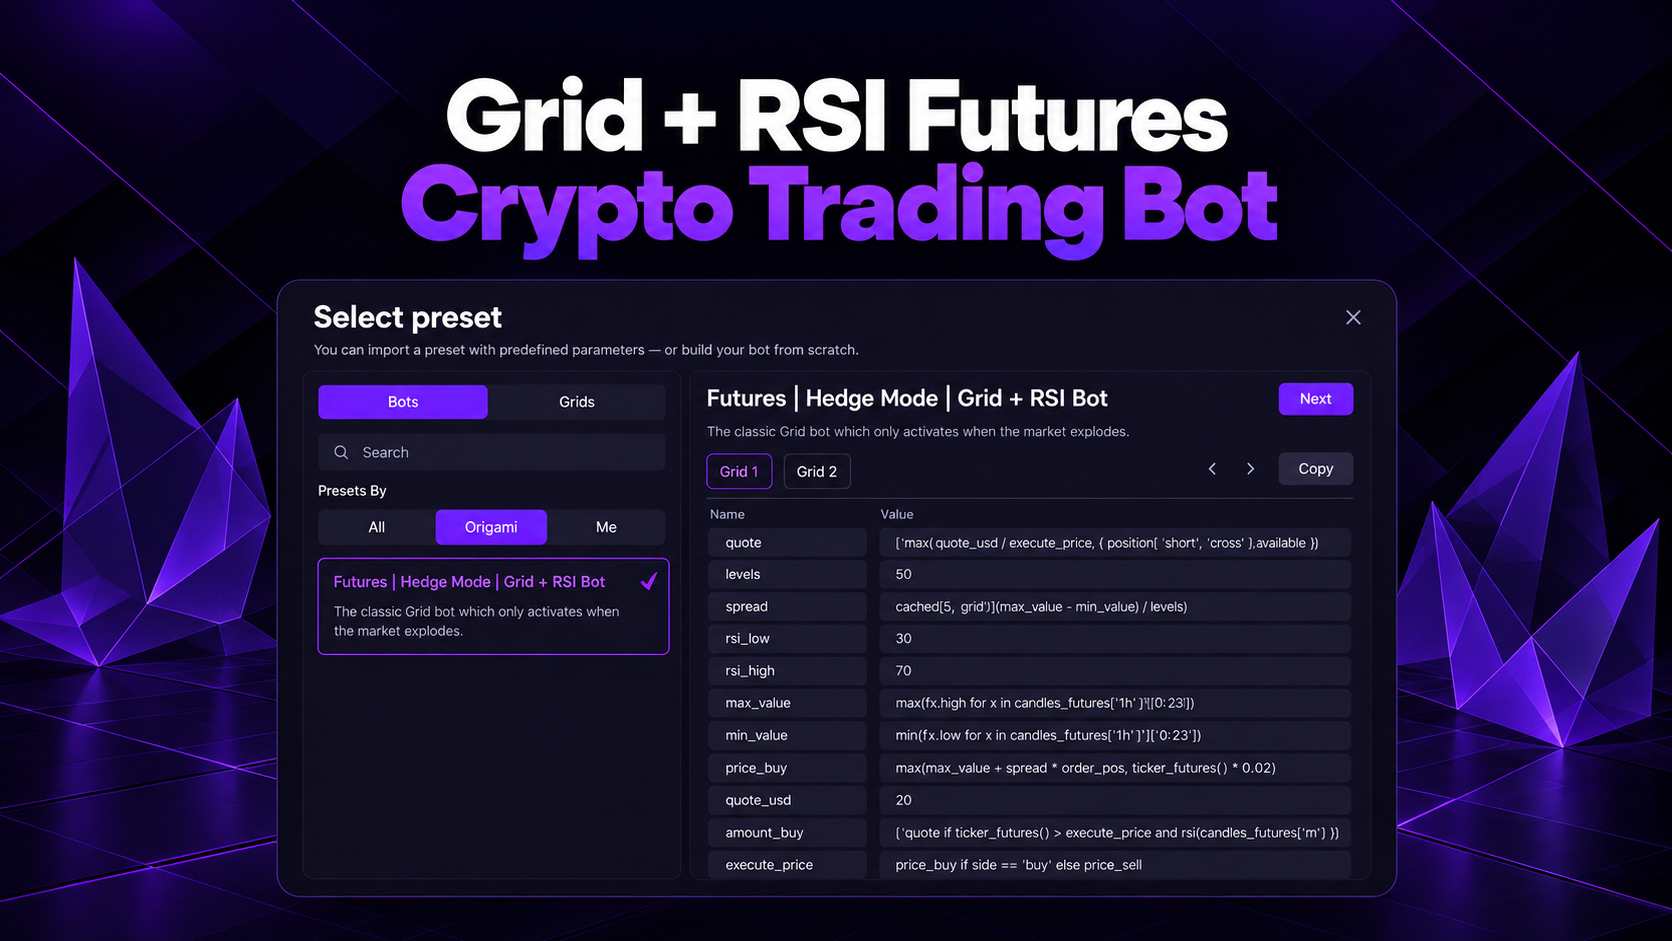
Futures | Hedge Mode | Grid + RSI Botは、動的なグリッド執行、RSI条件、ロングとショートの独立したポジション管理を組み合わせた、Origami Techの暗号資産取引ボット用プリセットです。
このプリセットには2つの独立したグリッドが含まれています。一方はロング側を、もう一方はショート側を管理します。各グリッドは、それぞれのポジション、想定元本ベースのエクスポージャー、損益分岐価格、エントリーレベル、エグジット条件を個別に追跡できます。
デフォルト設定では、50のグリッドレベル、30と70のRSIしきい値、20のUSD建てクオート値、そして直近の1時間足の先物ローソク足から算出される動的な価格レンジを使用します。Origami Techはこのプリセットを、強い方向性のある値動きや直近の価格レンジからのブレイクアウトを狙う戦略として説明しています。
本ガイドでは、この取引ボットがグリッドをどのように計算するか、表示されているGrid 1の数式がどう機能するか、どのパラメーターを調整できるか、そして起動後に何を監視すべきかを解説します。
Grid + RSI先物取引ボットとは?
この戦略は3種類の情報を組み合わせます。
第一に、直近の先物価格を分析して、稼働用の相場レンジを算出します。
第二に、そのレンジを複数のグリッドレベルに分割します。
第三に、それらのレベルをRSIと現在のポジションデータと組み合わせて、注文価格と数量を決定します。
このプリセットはHedge Modeで動作するため、ロングとショートのポジションを独立して管理できます。Origami Techは、この戦略が2つの独立した50レベルのグリッドと、両サイドそれぞれのポジションロジックを使用していることを確認しています。
このプリセットには、鏡像関係にある2つのグリッドが含まれています。Grid 1はロングポジションを、Grid 2はショートポジションを管理します。どちらも同じ50レベル構成、RSIしきい値、動的な相場レンジを使用しつつ、ポジションとエグジットの計算はそれぞれ別に保持します。
主な変数は次のとおりです。
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
その他の値は、価格履歴と現在のポジションから動的に計算されます。
Grid 1が相場レンジを計算する方法
グリッドはまず、直近の1時間足の先物ローソク足を読み込みます。
表示されている上限の数式は次のとおりです。
max_value =
max([x.high for x in candles_futures('h1')][0:23])
つまりボットは、直近の1時間足ローソク足の高値を参照し、その最大値を採用します。
下限も、ローソク足の安値を使ったほぼ同じ構造に従います。インターフェース上では数式全体の右側が切れているため、正確に引用できるのは表示されている部分のみです。
min_value =
min([x.low for x in candles_futures('h1')][0:23]) ...
重要なのは、グリッドのレンジが直近の1時間足の市場データに基づいているという点です。
これにより取引ボットは、恒久的に固定された価格レベルに頼るのではなく、動的な上限と下限を持つことができます。
Origami Techも、このプリセットの相場レンジが直近の1時間足の先物ローソク足から動的に算出されると説明しています。
1時間足レンジが重要な理由
直近のローソク足データから、次の値が得られたとします。
max_value = 110
min_value = 100
レンジ全体は次のとおりです。
110 - 100 = 10
このレンジが、グリッドレベル間の距離を計算する基準になります。
ボラティリティが拡大して観測レンジが広がると、グリッドの間隔も広がります。
直近の相場レンジが縮小すると、グリッドはより密になります。
グリッドレベル数
デフォルトは次のとおりです。
levels = 50
したがってGrid 1は50の買いレベルを用意します。
後に出てくる数式でも、このことが直接確認できます。
buy_orders_count = levels
デフォルト設定では次のようになります。
buy_orders_count = 50
これは、エントリー注文を1つしか有効にしないプリセットとの重要な違いです。
Grid + RSI取引ボットは、現在の動的レンジ全体にわたって多数のエントリー候補レベルを計算できます。
動的グリッドスプレッド
このプリセットは、レベル間の距離を次の式で計算します。
spread =
cached(5, 'grid')((max_value - min_value) / levels)
計算の中核は次のとおりです。
(max_value - min_value) / levels
先ほどの例を使うと、
max_value = 110
min_value = 100
levels = 50
グリッド間隔は次のようになります。
(110 - 100) / 50 = 0.2
したがって、他の戦略条件が適用される前の段階では、連続する各レベルの間隔はおよそ0.2価格単位になります。
cached(5, 'grid')の部分は、Origami Techがすべての要素を常時再計算するのではなく、グリッドロジック内で計算結果をキャッシュしていることを示しています。
RSIしきい値
このプリセットでは次の値を使用します。
rsi_low = 30
rsi_high = 70
これらは標準的なRSIの下限・上限の基準レベルです。
インターフェースに表示されるamount_buyの数式全体は途中で切れていますが、表示部分には明らかにRSI条件が含まれています。
amount_buy =
(quote if ticker_futures() > execute_price
and rsi(candles_futures(...))
...
これにより、注文サイズまたは注文の有効化が、現在の価格条件とRSIロジックの両方に依存していることが確認できます。
Origami Techの公開プリセットページでも、RSI 30とRSI 70が、価格条件およびポジション条件とともに両方のグリッド戦略に組み込まれていることが確認できます。origami.tech
RSIを変更するとどうなるか?
たとえばrsi_lowを下げて、
rsi_low = 25
とすると、RSIの下限条件はより厳選的になります。
逆に次のような高い値にすると、
rsi_low = 35
該当するロング側のロジックが、それほど極端でないRSI条件でも反応するようになります。
同じ原則はrsi_highにも当てはまります。
次のように引き上げると、
rsi_high = 75
より強いRSI上限の値が必要になります。
引き下げると、
rsi_high = 65
上限条件に到達しやすくなります。
このプリセットはRSIをグリッド条件およびポジション条件と組み合わせているため、これらの値を変更すると、単に1つのエントリー価格がずれるのではなく、シグナルの発生頻度が変わります。
買い価格の数式
表示されているGrid 1の数式は次のとおりです。
price_buy =
max(
    max_value + spread * order_pos,
    ticker_futures() * 0.02
)
この数式は、次の3つの重要な入力値を使用します。
max_value
spread
order_pos
各グリッド注文には、order_posによってグリッド内の位置が割り当てられます。
次の計算により、
max_value + spread * order_pos
注文の位置ごとに異なる価格が生成されます。
注文レベルが50あるため、各注文はそれぞれ動的に計算された執行レベルを持つことができます。
この数式は、その値を次の値とも比較し、
ticker_futures() * 0.02
max()によって大きい方の結果を選択します。
この挙動は現在のプリセットの数式の一部であり、元の戦略を説明する際にはそのまま維持すべきものです。
USD建ての注文サイズ
デフォルト値は次のとおりです。
quote_usd = 20
表示されているquoteの計算は、次のように始まります。
quote =
max(
    quote_usd / execute_price,
    position('short', 'cross').available
)
この数式は、USD建てのクオート額を、執行価格および既存の反対側ポジションのデータと結び付けています。
最初の部分、
quote_usd / execute_price
は、USD建ての注文金額をベース資産の数量に換算します。
たとえば、次の場合、
quote_usd = 20
execute_price = 2000
結果は次のとおりです。
20 / 2000 = 0.01
したがって、20 USDのクオート値に対応する基本数量は0.01単位になります。
max()関数は、この値を利用可能なショートポジションのデータとも比較します。
これは、Hedge Modeのポジション状態がグリッド計算に直接組み込まれている一例です。
ロングポジションのデータ
Grid 1では次のように明示的に定義しています。
position_long =
position(
    position_side='long',
    margin_mode='cross'
)
つまりこの戦略は、クロスマージンを使ったロングの先物ポジションを読み込みます。
このオブジェクトから、取引ボットは次のような情報を取得します。
position_long.available_quantity
position_long.breakeven_price
position_long.notional_usd
これらの値は、ポジション管理とエグジット計算の両方に影響します。
ロングの想定元本
表示されている数式は次のとおりです。
long_notional =
cached(5, 'grid')(position_long.notional_usd)
これは、ロングポジションの現在のUSD建て想定元本を保持します。
ポジションの想定元本は、さまざまなグリッドレベルが約定するにつれて、どれだけのエクスポージャーが積み上がったかを監視するのに役立ちます。
ロングの損益分岐価格
このプリセットは次の値も計算します。
long_bep =
cached(5, 'grid')(position_long.breakeven_price)
これはロングポジション全体の損益分岐価格を表します。
複数のグリッド注文が異なる価格で約定した後は、個々の注文価格ではなく、ポジション全体を合算した損益分岐価格が基準になります。
動的な利確(テイクプロフィット)
このプリセットで特に有用な数式の1つが次のものです。
take_profit =
spread / position_long.breakeven_price
これは、利確幅が現在のグリッド間隔に直接連動していることを意味します。
ボットは、恒久的に固定された1つのパーセンテージを使うわけではありません。
take_profitは、次の値と、
spread
次の値が、
position_long.breakeven_price
変化するのに合わせて変わります。
たとえば、
spread = 2
position_long.breakeven_price = 2000
の場合、結果は次のようになります。
2 / 2000 = 0.001
または、
0.1%
グリッド間隔が広がれば、それに対応する利確幅も大きくなり得ます。
これにより、エグジットロジックが稼働中のグリッドの構造と結び付いた状態に保たれます。
売り価格とロングのエグジット
Grid 1では次の式を使用します。
price_sell =
max(
    position_long.breakeven_price * (1 + take_profit),
    ticker_futures()
)
この数式は、ロングポジションの損益分岐価格に、動的に計算された利確幅を加えて売り目標価格を算出します。
最初の部分は次のとおりです。
position_long.breakeven_price * (1 + take_profit)
次のように仮定します。
break even = 2000
take_profit = 0.001
算出される利益確定価格は次のようになります。
2000 * 1.001 = 2002
数式はその値を現在の先物ティッカー価格と比較し、高い方の価格を採用します。
これにより、ロングポジションに対する動的なエグジット目標が設定されます。
売り数量
エグジット数量はシンプルです。
amount_sell =
position_long.available_quantity
つまりこの戦略は、保有しているロング数量をそのまま売り数量として使用します。
これにより、エグジット側は固定のUSD金額ではなく、実際の現在のポジションを参照できます。
エグジット注文が有効になるタイミング
表示されている数式は次のとおりです。
sell_orders_count =
1 if position_long.available_quantity > 0 else 0
ボットは、ロングポジションが存在するときに売り注文を1つ作成します。
次の場合、
position_long.available_quantity = 0
売り注文の数はゼロになります。
次の場合、
position_long.available_quantity > 0
エグジット注文が1つ有効になります。
これにより、エントリー用グリッドとエグジットロジックが明確に区別されます。
この戦略では、
50 buy grid orders
と、
1 long exit order
が、ロングのエクスポージャーが存在する時点で併存し得ます。
最終的な執行価格
このプリセットでは次の式を使用します。
execute_price =
price_buy if side == 'buy' else price_sell
エントリー用のグリッド注文では、
execute_price = price_buy
エグジットでは、
execute_price = price_sell
このように同じグリッドが、1つの最終価格変数を通じてエントリーとエグジットの両方の執行を計算できます。
最終的な執行数量
数式は次のとおりです。
execute_volume =
amount_buy if side == 'buy' else amount_sell
買い注文の場合、
execute_volume = amount_buy
売り注文の場合、
execute_volume = position_long.available_quantity
これにより、エントリー数量とエグジット数量がそれぞれ異なるサイズ決定ルールに従うことができます。
Grid 1のデフォルトパラメーター

1回のグリッドサイクルはどのようになるか?
直近の1時間足の先物レンジが次のとおりだとします。
min_value = 1900
max_value = 2000
また、次の条件とします。
levels = 50
基本的なグリッド間隔は次のようになります。
(2000 - 1900) / 50 = 2
ここで、複数のグリッド注文が約定し、合算したロングポジションが次の状態になったとします。
position_long.breakeven_price = 1950
動的な利確幅は次のようになります。
2 / 1950 ≈ 0.001026
つまり、およそ次の値です。
0.103%
基本的な利益確定の基準価格は次のようになります。
1950 * (1 + 0.001026)
≈ 1952
その後、売り価格の数式がその値を現在の先物ティッカー価格と比較します。
このようにボットは、動的な間隔で配置された複数のエントリー注文を維持しつつ、積み上がったロングポジションを損益分岐価格ベースの1つのエグジットで管理できます。
Grid 2がショートポジションを管理する方法
Grid 2はGrid 1の全体構造を鏡像のように踏襲しつつ、Hedge Mode戦略のショート側を管理します。
Grid 1が複数の買いレベルを作成して結果として生じるロングポジションを管理するのに対し、Grid 2は複数の売りレベルを作成して結果として生じるショートポジションを管理します。
デフォルトパラメーターは同じです。
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
Grid 2も、直近の1時間足の先物ローソク足に基づく同じ動的な相場レンジを使用します。
動的な相場レンジ
下限は、直近の1時間足ローソク足の安値から計算されます。
min_value =
min([x.low for x in candles_futures('h1')][0:23])
上限も、直近の1時間足の先物ローソク足の高値に基づいています。
プリセットのインターフェースではmax_value式の右側の正確な内容が一部隠れていますが、表示されているロジックから、Grid 2でも同じ直近の1時間足の相場レンジが使われていることが確認できます。
グリッドレベル間の距離は次のように計算されます。
spread =
cached(5, 'grid')((max_value - min_value) / levels)
次の条件では、
levels = 50
現在の相場レンジが50の価格区間に分割されます。
これによりGrid 2は、直近の先物レンジの変化に応じて広がったり縮んだりする、動的な売りグリッドを持つことになります。
ショートのエントリー用グリッド
売りグリッドでは次の式を使用します。
price_sell =
min_value + spread * order_pos
各注文にはそれぞれのorder_posが割り当てられるため、この数式はレベルごとに異なる売り価格を生成します。
50レベルの場合、
sell_orders_count = levels
となり、Grid 2は最大で50の売りレベルを生成できることになります。
次のように仮定します。
min_value = 100
spread = 2
次の位置にある注文は、
order_pos = 3
他の戦略条件が適用される前の計算上のグリッド価格として、
100 + 2 * 3 = 106
を使用します。
これは、Grid 1におけるロングのエントリー用グリッドに相当するショート側の仕組みです。
ショートグリッドのRSI条件
Grid 2も同じRSIしきい値を使用します。
rsi_low = 30
rsi_high = 70
表示されているamount_sellの数式にも、先物価格の比較とRSI条件の両方が含まれています。
この式全体はプリセットのインターフェースの表示幅を超えているため、スクリーンショットから正確なコードを再構成すべきではありません。
確認できている挙動は、売り注文のサイズが現在のグリッド価格とRSIベースの条件の両方に依存しているという点です。
これにより取引ボットは、計算されたすべての売りレベルを自動的に執行可能なものとして扱うのではなく、動的なグリッドレベルとインジケーターに基づく執行を組み合わせることができます。
ショートポジション
Grid 2はショートの先物ポジションを直接読み込みます。
position_short =
position(
    position_side='short',
    margin_mode='cross'
)
このポジションオブジェクトは、現在のショートのエクスポージャーに関する情報を戦略に提供します。
重要な値には次のものがあります。
position_short.available_quantity
position_short.breakeven_price
position_short.notional_usd
これらの値は、既存のショートポジションとそのエグジットの両方の管理に使用されます。
ショートの想定元本
このプリセットは次の値を追跡します。
short_notional =
position_short.notional_usd
これは、現在のショートポジションのUSD建て想定元本を表します。
売りレベルが追加で約定するにつれて、ショートのエクスポージャー全体が増加する可能性があります。
そのためshort_notionalを監視することで、Grid 2のエントリーレベル全体でどれだけのエクスポージャーが積み上がったかを把握しやすくなります。
ショートの損益分岐価格
このプリセットでは次のように定義しています。
short_bep =
position_short.breakeven_price
これは、合算したショートポジションの損益分岐価格です。
複数の売り注文が異なる価格で約定した後は、個々のエントリー価格ではなく、その結果として得られる損益分岐価格を戦略で使用できます。
この値が、ショートのエグジット計算の基準点になります。
ショートポジションの動的な利確
Grid 2では次のように計算します。
take_profit =
spread / position_short.breakeven_price
これはロング側のロジックを鏡像にしたものです。
したがって利確幅は、現在のグリッド間隔とショートポジションの損益分岐価格の両方に応じて変化します。
たとえば、
spread = 2
short break even price = 2000
の場合、結果は次のとおりです。
2 / 2000 = 0.001
または、
0.1%
グリッドが広がるほど、それに対応する利確幅も大きくなり得ます。
ショートのエグジット価格
ショートポジションを決済するための買い価格は次のとおりです。
price_buy =
min(
    position_short.breakeven_price * (1 - take_profit),
    ticker_futures()
)
ショートポジションでは、資産価格がエントリー水準を下回ったときに利益が出ます。
そのため数式は、ショートの損益分岐価格より下にエグジット価格を算出します。
次のように仮定します。
short break even price = 2000
take_profit = 0.001
算出される利益確定の基準価格は次のようになります。
2000 * (1 - 0.001) = 1998
数式はその水準を現在の先物ティッカー価格と比較し、低い方の値を採用します。
これにより、ショートポジションを決済するための動的な買い戻し価格が設定されます。
ショートのエグジット数量
このプリセットでは次の式を使用します。
amount_buy =
position_short.available_quantity
したがって、エグジットに使われる買い注文の数量は、保有しているショートポジションの数量と一致します。
これにより取引ボットは、決済注文に固定のquote_usd値を使うのではなく、現在のショートのエクスポージャーを直接管理できます。
ショートのエグジットが有効になるタイミング
このプリセットでは次の式を使用します。
buy_orders_count =
1 if position_short.available_quantity > 0 else 0
ショートポジションが存在する場合、エグジット用の買い注文が1つ有効になります。
同時に、エントリー側では次の式を使用します。
sell_orders_count = levels
デフォルト設定では、Grid 2は次の要素と、
50 potential sell grid orders
次の要素を、
1 short exit order
ショートのエクスポージャーが存在する時点で組み合わせます。
最終的な執行価格と数量
Grid 2はGrid 1と同じ方向セレクター構造を使用します。
execute_price =
price_buy if side == 'buy' else price_sell
売りグリッド注文では、
execute_price = price_sell
ショートのエグジットでは、
execute_price = price_buy
執行数量は次の式で選択されます。
execute_volume =
amount_buy if side == 'buy' else amount_sell
これにより、ショートポジションを構築する際のサイズ決定ロジックと、決済に使う数量とが切り分けられます。
Grid 1とGrid 2の連携
2つのグリッドは、鏡像関係にあるHedge Modeの構造を形成します。
Grid 1はロング側を管理します。
50 buy levels
1 sell exit
position_long
long_bep
long_notional
Grid 2はショート側を管理します。
50 sell levels
1 buy exit
position_short
short_bep
short_notional
両方のグリッドは同じ主要設定を共有しています。
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
また、どちらも直近の1時間足の先物レンジを使って次の値を計算します。
max_value
min_value
spread
主な違いは方向です。
Grid 1は買いレベルを通じてロングのエクスポージャーを構築し、ロングの損益分岐価格より上の売り注文でエグジットします。
Grid 2は売りレベルを通じてショートのエクスポージャーを構築し、ショートの損益分岐価格より下の買い注文でエグジットします。
これにより取引ボットは、Hedge Modeでロングとショートの先物ポジションを独立して維持・管理できます。
Grid 2のデフォルトロジック

この取引ボットに適した市場は?
Grid + RSIプリセットは、動的グリッドとHedge Modeに対応した先物市場向けに設計されています。
Origami Techは、この戦略を次のような用途に位置付けています。
- 強い方向性のある値動き
- 直近の価格レンジからのブレイクアウト
- 流動性の高い先物市場
- 複数のグリッド注文に対応できる市場
- ロングとショートの独立したポジション管理
1つのグリッドに50のエントリーレベルが含まれ得るため、流動性は特に重要です。
強い値動きが起きると、複数のグリッド注文が約定し、ポジション全体のエクスポージャーが増加する可能性があります。
十分な板(オーダーブック)の厚みがある市場は、一般にこの種のボットによる暗号資産取引戦略にとってより安定した環境を提供します。
どのパラメーターを変更すべきか?
levels
デフォルト:
50
同じ相場レンジ内でグリッドレベルを増やしたい場合は、このパラメーターを引き上げます。
レベルを増やすと、注文間の平均距離が縮まります。
たとえば、
levels = 100
とすると、max_valueとmin_valueが変わらない場合、50レベルのときと比べて基本スプレッドは半分になります。
レベル数を減らすと、グリッドの密度が低くなります。
これにより、1回の値動きで発生し得る約定の数が減る可能性があります。
quote_usd
デフォルト:
20
これは、このプリセットで最もわかりやすいサイズ関連の入力値です。
引き上げると、エントリー計算で使われるUSD建ての数量が増えます。
引き下げると、個々のグリッド執行のサイズが小さくなります。
リスク上限が小さめのアカウントでは、quote_usdを引き下げることで、ポジション全体のエクスポージャーの増加ペースを抑えられます。
rsi_low
デフォルト:
30
値を低くすると、RSIの下限条件がより厳選的になります。
値を高くすると、条件に到達しやすくなります。
rsi_high
デフォルト:
70
値を高くすると、RSIの上限条件がより厳選的になります。
値を低くすると、条件を満たし得る相場状況が増えます。
levelsとquote_usdの組み合わせ
この2つのパラメーターは、あわせて評価すべきです。
たとえば、
50 levels × 20 USD
は、次の設定とはまったく異なる最大注文構造を生み出します。
100 levels × 50 USD
両方のパラメーターを同時に引き上げると、先物の潜在的なエクスポージャーが大幅に増加する可能性があります。
したがって、レベル数は常に個々の注文サイズとあわせて検討する必要があります。
戦略をより根本的に変えるパラメーター
次のような値は、
max_value
min_value
spread
price_buy
price_sell
take_profit
execute_price
取引ボットの構造的なロジックを形成しています。
1時間足ローソク足のレンジを変更すると、グリッドが使用する相場構造が変わります。
spreadを変更すると、すべてのグリッドレベル間の関係が変わります。
take_profitを変更すると、積み上がったポジションからエグジットを導き出す方法が変わります。
price_buyやprice_sellを変更すると、実際の執行モデルが変わります。
こうした調整は、通常のプリセットのチューニングではなく、基盤となるボットによる暗号資産取引戦略そのものの変更として扱うのが適切です。
Grid + RSI取引ボットの起動方法
Origami Techのプロジェクトを作成するか、既存のプロジェクトを開きます。
先物の暗号資産取引とHedge Modeに対応した取引所アカウントを接続します。
先物用の取引ボットを作成し、次の項目を設定します。
- 取引所アカウント
- 先物ペア
- Hedge Mode
- 証拠金モード
- レバレッジ
プリセットライブラリを開き、次を選択します。
Futures | Hedge Mode | Grid + RSI Bot
Grid 1とGrid 2の両方を確認します。
特に次の点に注意してください。
levels
quote_usd
rsi_low
rsi_high
spread
long_notional
short_notional
long_bep
short_bep
take_profit
その後、取引ボットを有効化する前に、生成される注文と潜在的なエクスポージャーの合計を確認します。
起動後に監視すべき項目
追跡すべき主な値は次のとおりです。
- 稼働中のグリッド注文
- ロングポジションのサイズ
- ショートポジションのサイズ
long_notionalshort_notionallong_bepshort_bep- 実現PnL
- 未実現PnL
- 現在のRSI
- 現在の動的レンジ
- グリッドスプレッド
- 暗号資産取引の手数料
- 資金調達コスト
Origami Techは、稼働中の戦略について、ポジション、注文、実現PnL、未実現PnLのモニタリング機能を提供しています。
主なリスク
50レベルのグリッドでは、急激な値動きの間に複数の約定が積み重なる可能性があります。
約定のたびに、エクスポージャーの合計とポジションの損益分岐価格が変化します。
Hedge Modeではロングとショートのポジションを独立して保有できるため、アカウント全体のエクスポージャーには両サイドが同時に含まれる場合があります。
また、RSI条件はあくまで市場シグナルであり、反転を保証するものではありません。
したがって、レバレッジ、資金調達率、清算リスク、暗号資産取引の手数料は、グリッドのパラメーターとあわせて監視する必要があります。
最も重要なリスク変数は、通常次のとおりです。
levels
quote_usd
leverage
total long notional
total short notional
まとめ
Futures | Hedge Mode | Grid + RSI Botは、動的に算出される先物レンジ、50のグリッドレベル、RSI条件、Hedge Modeによる独立したポジション管理を組み合わせた、Origami Techの取引ボットプリセットの中でも比較的高度なものです。
2つのグリッドは、これらの要素がHedge Modeでどのように連携するかを示しています。Grid 1は最大50の買いレベルを通じてロングのエクスポージャーを構築し、そのポジションを1つの動的な売りエグジットで管理します。Grid 2はこの構造を鏡像のように踏襲し、最大50の売りレベルを通じてショートのエクスポージャーを構築して、そのポジションを1つの動的な買いエグジットで管理します。
各サイドは、それぞれのポジション数量、想定元本ベースのエクスポージャー、損益分岐価格を追跡します。動的なtake_profitの計算は、両サイドでエグジット幅を現在のグリッド間隔に結び付けています。
long take_profit =
spread / position_long.breakeven_price
short take_profit =
spread / position_short.breakeven_price
これにより取引ボットは、ロングとショートで別々の執行システムを持ちながら、両方のグリッドを同じ直近の先物相場レンジ、RSIしきい値、注文サイズの枠組みに結び付けた状態に保ちます。
levels = 50
rsi_low = 30
rsi_high = 70
quote_usd = 20
ロング側では、取引ボットはposition_long、long_notional、long_bepを追跡します。
そのエグジット目標は動的です。
take_profit =
spread / position_long.breakeven_price
さらに、
price_sell =
max(
    position_long.breakeven_price * (1 + take_profit),
    ticker_futures()
)
これにより、エグジットロジックがグリッド間隔と、積み上がったポジションの実際の損益分岐価格の両方に直接結び付けられます。
通常の設定作業では、levels、quote_usd、rsi_low、rsi_highが最も確認しやすい変数です。
レンジ計算、グリッドスプレッド、執行価格の数式、動的なエグジットロジックの変更は、基盤となる取引ボット戦略に対するより根本的な変更にあたります。
免責事項:先物の暗号資産取引には、市場リスク、レバレッジリスク、清算リスク、資金調達リスク、取引手数料リスク、執行リスクが伴います。複数のグリッド注文が約定すると、エクスポージャーが急速に増加する可能性があります。暗号資産取引ボットのプリセットはあらかじめ定義されたロジックを自動化するものであり、収益性や将来のリターンを保証するものではありません。
こちらもおすすめ


Origami Techでスマートな取引を
強力な自動取引ターミナルで、仮想通貨取引を次のレベルへ。利益を最大化し、リスクを最小限に抑え、24時間365日市場の先を行きましょう。