如何在 Origami Tech 中使用 Hyperliquid Price Spikes PNL 加密货币交易机器人
简介
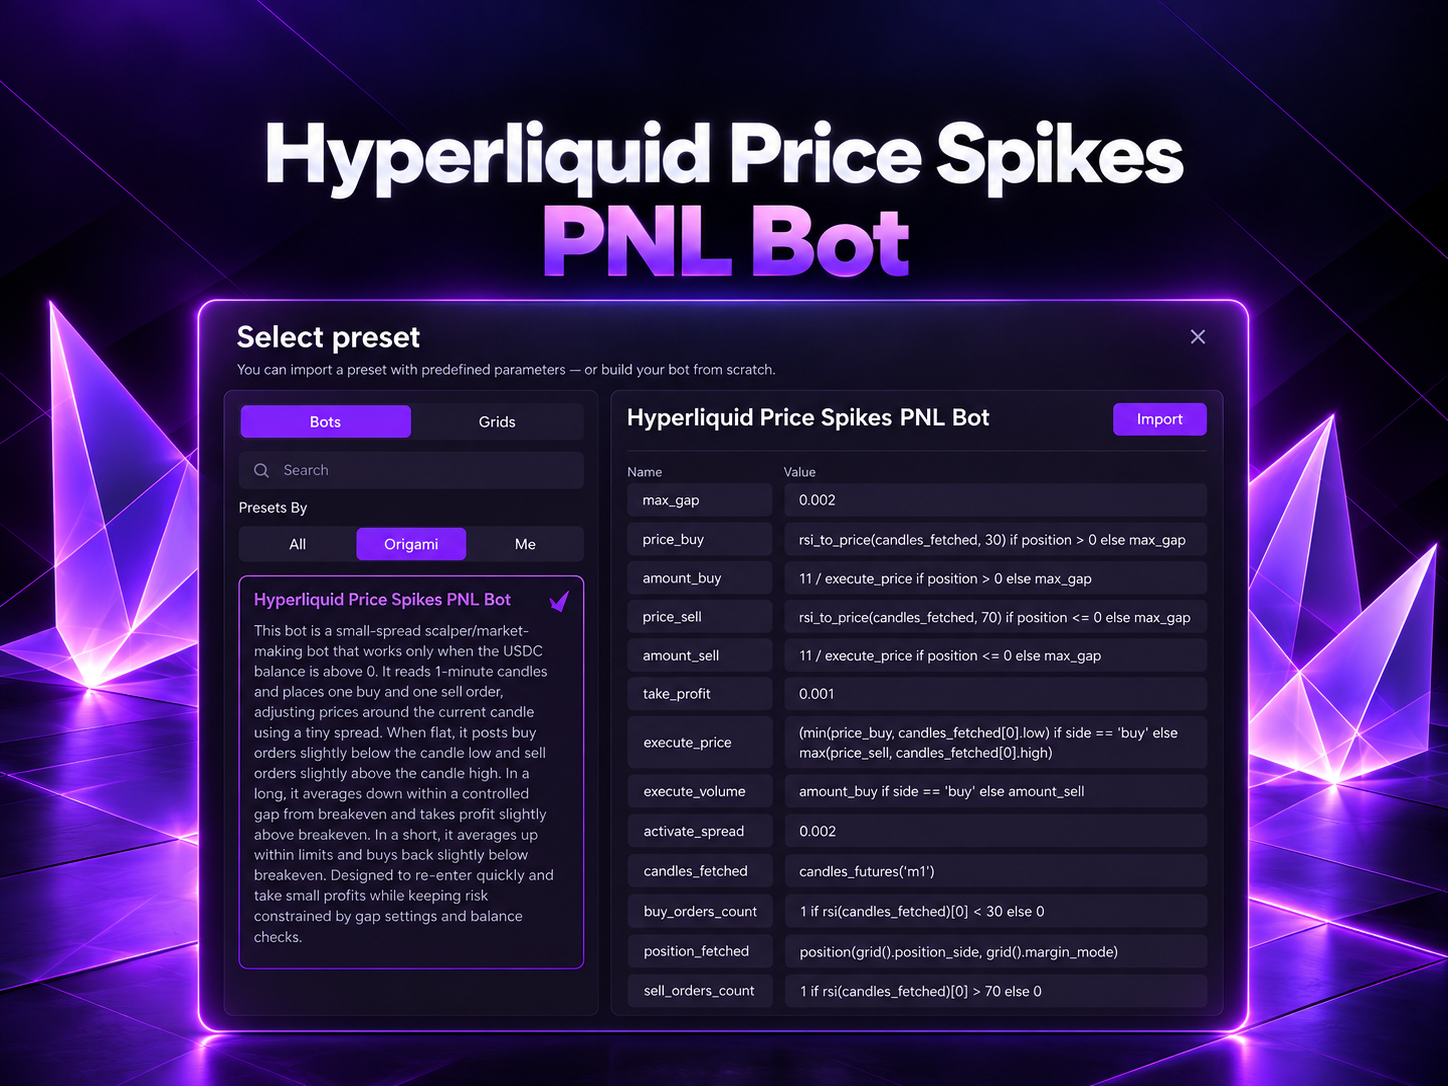
Hyperliquid Price Spikes PNL Bot 是 Origami Tech 的一款加密货币交易机器人预设,专为在 Hyperliquid 上进行自动化合约交易而设计。
该策略结合了 1 分钟合约 K线、RSI 阈值、基于 RSI 的动态价格计算、当前仓位数据以及预设的执行限制。当 RSI 跌破 30 时可生成买入信号,当 RSI 升破 70 时可生成卖出信号。
该预设围绕短期价格极值构建。交易机器人不使用固定入场价,而是根据当前 RSI 状况和近期 K线数据计算目标价格。
默认配置使用:
- 买入条件为 RSI 30
- 卖出条件为 RSI 70
- 1 分钟合约 K线
max_gap = 0.002,即 0.2%take_profit = 0.001,即 0.1%activate_spread = 0.002,即 0.2%- 可见的订单规模公式中,计价金额约为 11 USDC
本指南将说明该预设的运作方式、各公式的作用、适合该策略的市场环境,以及可以调整的参数。
什么是 Hyperliquid Price Spikes PNL Bot?
Hyperliquid Price Spikes PNL Bot 是一款由 RSI 驱动的加密货币交易机器人,旨在对短期价格极值作出反应。
该策略监控 1 分钟合约 K线,并持续计算 RSI。
买入条件在以下情况下激活:
RSI < 30
卖出条件在以下情况下激活:
RSI > 70
随后,机器人使用 rsi_to_price() 将这些 RSI 阈值转换为实际的执行价格水平。
由此形成的策略将指标信号与可执行的市场价格结合在一起。
根据预设说明,该策略定位为小价差剥头皮与做市配置,可在短期价格急涨急跌时运作,管理现有仓位,并在必要时减除敞口。
谁适合使用这款交易机器人?
该预设最适合已经了解 RSI、并希望在 Hyperliquid 上对短期超卖和超买状况实现自动化响应的交易者。
它适用于:
- 短期合约交易
- 对 RSI 极值的自动化响应
- 日内波动频繁的高流动性市场
- 希望用系统化入场规则取代手动盯 RSI 的交易者
- 需要围绕短暂价格偏离反复进行小额成交的策略
由于默认 K线时间周期为 1 分钟,这款交易机器人对短期市场行为尤为敏感。
这意味着该策略的响应速度快于基于 15 分钟或 1 小时 RSI 的配置,但同时也更容易受到短暂价格噪音的影响。
Hyperliquid Price Spikes 机器人的运作方式
核心逻辑由四个主要部分组成。
机器人读取当前的 1 分钟合约 K线。
根据这些 K线计算 RSI。
使用 rsi_to_price() 将 RSI 阈值转换为价格水平。
根据当前仓位确定各方向适用的计算。
1 分钟合约 K线
该预设使用:
candles_fetched = candles_futures('m1')
因此,该策略基于 1 分钟合约 K线运行。
这些 K线既用于计算 RSI,也用于确定最终执行价格的边界。
1 分钟时间周期使策略能够对价格的快速变化作出响应。
这也意味着,与较长时间周期相比,RSI 穿越阈值的频率可能更高。
买入信号
默认买入条件为:
buy_orders_count =
1 if rsi(candles_fetched)[0] < 30 else 0
当当前 RSI 值跌破 30 时,机器人允许下一笔买单。
RSI 低于 30 通常被视为超卖状态。
对于该预设而言,关键在于其机械性:RSI 低于 30 即激活买入方向。
随后,机器人计算相应的买入价格。
卖出信号
卖出条件为:
sell_orders_count =
1 if rsi(candles_fetched)[0] > 70 else 0
当 RSI 升破 70 时,该策略允许下一笔卖单。
在该策略中,RSI 高于 70 代表相反的极值。
由此形成的逻辑是对称的:
RSI < 30 → buy side
RSI > 70 → sell side
基于 RSI 的买入价格
默认公式为:
price_buy =
rsi_to_price(candles_fetched, 30)
if position_fetched.available_quantity >= 0
else max_gap
其中的核心函数是:
rsi_to_price(candles_fetched, 30)
Origami Tech 并非简单地等待 RSI 达到 30 后使用当前市场价格,而是计算与目标 RSI 值对应的价格水平。
这使交易机器人能够得到在当前 K线数据下与 RSI 30 相对应的价格水平。
该公式还会检查当前仓位。
基于 RSI 的卖出价格
卖出方向使用:
price_sell =
rsi_to_price(candles_fetched, 70)
if position_fetched.available_quantity <= 0
else max_gap
因此,该策略会为卖出方向计算与 RSI 70 相对应的价格。
price_buy 和 price_sell 共同使机器人能够将指标阈值转换为可执行的目标价格。
当前仓位
该预设通过以下方式读取当前合约仓位:
position_fetched =
position(grid().position_side, grid().margin_mode)
这使策略能够获取可用的仓位数量,并根据当前敞口调整计算。
price_buy 和 price_sell 中使用的仓位条件,可避免在不考虑现有敞口的情况下对两个方向采用相同的计算。
买入数量
预设中可见的公式为:
amount_buy =
11 / execute_price
if position_fetched.available_quantity >= 0
else max_gap
数字 11 定义了可见买入规模逻辑中用于计算基础资产数量的计价金额。
例如,当执行价格为 2,000 时:
11 / 2000 = 0.0055
得出的数量约为 0.0055 单位基础资产。
对于以 USDC 计价的 Hyperliquid 合约市场,在计入执行差异和手续费之前,这相当于约 11 USDC 的名义价值。
卖出数量
可见的卖出公式采用相同的结构:
amount_sell =
11 / execute_price
if position_fetched.available_quantity <= 0
else max_gap
因此,可见默认配置中的计价金额同样为 11。
这使两个方向的基础订单规模保持对称。
关于预设说明的重要提示
Origami Tech 中显示的说明目前称,该策略在空仓时使用100 美元的小额试探仓位。
而同一预设中可见的公式目前使用的是:
11 / execute_price
这两个数值并不一致。
本指南中的数值示例以当前可见的公式为准。如果预期的默认值已从 100 永久改为 11,则应相应更新说明。
最大间距
该预设定义了:
max_gap = 0.002
这相当于:
0.2%
该变量在多个条件公式中作为备选值出现。
预设说明还提到在仓位周围设定的间距内进行受控摊平。
较小的 max_gap 会形成更严格的限制。
较大的数值则允许更宽的距离。
由于预设文字中提到的具体盈亏平衡公式未出现在当前参数列表中,max_gap 应视为高级策略参数,修改时需谨慎。
止盈
默认值:
take_profit = 0.001
这等于:
0.1%
预设说明指出,盈利仓位可在略高于盈亏平衡的位置平仓。
可见的参数列表包含 take_profit 的数值,但最终显示的执行公式并未明确体现该数值的应用位置。
因此,该参数属于预设中预期的 PnL 管理逻辑,而其完整的后续计算未在当前预设摘要中显示。
Activate Spread(激活价差)
该预设还包含:
activate_spread = 0.002
这相当于:
0.2%
该设置定义了策略可用的另一个价差阈值。
预设说明将该机器人描述为小价差剥头皮与做市策略,因此该参数与策略处理价格距离和激活条件的方式相关。
可见的摘要中没有直接引用 activate_spread 的公式,因此修改该数值后应先进行测试,再用于实盘。
最终执行价格
最重要的公式之一是:
execute_price =
min(price_buy, candles_fetched[0].low)
if side == 'buy'
else
max(price_sell, candles_fetched[0].high)
该公式引入了基于最新一根 1 分钟 K线的额外价格边界。
对于买单,机器人在以下两个值中取较低者:
price_buy
以及:
current candle low
对于卖单,机器人在以下两个值中取较高者:
price_sell
以及:
current candle high
这意味着最终执行价格并非仅由 RSI 决定。
当前 K线反映的近期市场结构同样会影响订单的挂单位置。
买入示例
假设:
RSI based buy price = 100
Current candle low = 99.8
公式计算如下:
min(100, 99.8) = 99.8
得出的执行价格为 99.8。
卖出示例
假设:
RSI based sell price = 101
Current candle high = 101.4
公式变为:
max(101, 101.4) = 101.4
卖出执行价格为 101.4。
这种结构会将买入方向推向当前市场波动的下边界,将卖出方向推向上边界。
执行数量
最终的数量选择为:
execute_volume =
amount_buy if side == 'buy' else amount_sell
因此,所选的订单方向决定了使用哪个数量公式。
默认可见公式使用计价金额 11 除以当前执行价格。
Hyperliquid Price Spikes 机器人默认参数

典型的买入场景会发生什么?
假设 1 分钟合约 K线上的 RSI 跌至:
RSI = 27
买入条件被激活,因为:
27 < 30
机器人计算:
rsi_to_price(candles_fetched, 30)
假设得出的价格为:
100.20
当前 K线最低价为:
99.90
执行公式选择:
min(100.20, 99.90)
由此得出:
99.90
可见默认配置下的订单数量约为:
11 / 99.90 ≈ 0.1101
因此,交易机器人可以按计算出的价格和数量下一笔买单。
卖出场景会发生什么?
假设 RSI 升至:
RSI = 74
卖出条件通过,因为:
74 > 70
策略使用以下公式计算基于 RSI 的卖出价格:
rsi_to_price(candles_fetched, 70)
假设该值等于:
100.80
且当前 K线最高价为:
101.10
执行公式选择:
max(100.80, 101.10)
由此得出:
101.10
因此,卖单将按较高的价格边界下单。
哪些市场适合这款交易机器人?
该预设是专门围绕 Hyperliquid 合约数据设计的。
其逻辑最适合在具备以下特征的市场中进行评估:
- 永续合约流动性充足
- 1 分钟 K线数据可靠
- 日内价格波动频繁
- 订单簿深度足以支持反复的小额订单
- 价差适合短期执行
- 相对于目标价格波动,手续费处于可控水平
具有规律性短期震荡的市场,能为 RSI 在超卖和超买区域之间切换提供更多机会。
单边趋势强劲的市场需要额外关注。
在强劲趋势中,RSI 可能长时间停留在 30 以下或 70 以上。因此,RSI 阈值只反映一种市场状态,并不保证价格会立即反转。
如何启动 Hyperliquid Price Spikes 加密货币交易机器人
- 打开您的 Origami Tech 项目,并连接用于合约交易的 Hyperliquid 账户。
- 为所选的 Hyperliquid 永续合约交易对创建一个新的交易机器人。
- 检查所需的持仓模式、保证金配置和账户余额。
- 打开预设选择器并选择: Hyperliquid Price Spikes PNL Bot
- 在激活前检查导入的参数。
- 需要重点检查的设置包括:
max_gap
take_profit
activate_spread
RSI 阈值
订单规模
K线时间周期
7. 检查公式后保存交易机器人,并在配置符合您的预期策略和风险限额时将其激活。
应该修改哪些参数?
RSI 买入阈值
默认值:
30
该数值控制买入方向何时激活。
较低的阈值,例如:
25
需要 RSI 出现更极端的下跌才允许买入。
这通常会减少买入信号。
较高的阈值,例如:
35
可使策略更早作出反应,并可能产生更频繁的买入信号。
修改该数值时,还需要修改以下位置中对应的目标值:
rsi_to_price(candles_fetched, 30)
这样才能使信号阈值与计算出的执行价格保持一致。
RSI 卖出阈值
默认值:
70
较高的数值,例如:
75
需要更强的超买状态才会生成卖出信号。
较低的阈值,例如:
65
会产生更频繁的卖出信号。
应将对应的 rsi_to_price() 目标值与订单触发条件一并检查。
订单规模
当前可见的公式:
11 / execute_price
增大 11 会提高每笔订单的计价金额。
例如:
25 / execute_price
大约会使当前可见的名义规模翻倍。
较小的订单金额可降低每次信号的敞口。
较大的数值则会在每次触发 RSI 条件时产生更多敞口。
max_gap
默认值:
0.002
即 0.2%。
该参数属于预设的受控间距逻辑。
较小的数值会形成更窄的允许间距。
较大的数值则会将其扩大。
修改此设置的交易者应检查它与未平仓位以及预设预期摊平行为之间的相互影响。
take_profit
默认值:
0.001
即 0.1%。
增大该数值后,需要更大的有利价格变动才能达到设定的盈利距离。
减小该数值则会拉近盈利目标。
对于较小的盈利目标,务必在计入 Hyperliquid 交易手续费和执行成本后进行评估。
activate_spread
默认值:
0.002
即 0.2%。
较小的数值会使策略中使用该变量的部分采用更严格的价差条件。
较大的数值则使价差过滤更为宽松。
由于可见的预设摘要未显示使用该变量的最终公式,修改时应先进行测试,而不应将其简单视为执行频率的调整。
K线时间周期
默认值:
candles_futures('m1')
更长的时间周期会从根本上改变 RSI 的表现。
例如,基于 5 分钟 K线计算的 RSI,其反应会与基于 1 分钟 K线的 RSI 不同。
更长的时间周期通常会使信号变慢,并过滤更多短期噪音。
因此,修改时间周期属于对策略的重大调整。
哪些参数构成策略的核心逻辑?
以下公式定义了这款交易机器人的结构:
price_buy
price_sell
execute_price
execute_volume
buy_orders_count
sell_orders_count
position_fetched
修改这些公式将改变信号转化为实际合约订单的方式。
相比之下,调整 RSI 阈值或订单规模较为简单。
修改 execute_price 或仓位条件,实际上相当于创建了另一种交易机器人策略。
如何让机器人更加精选信号
更精选的配置可以采用:
- 较低的买入 RSI 阈值
- 较高的卖出 RSI 阈值
- 较小的订单规模
- 更严格的间距和价差参数
- 更长的 K线时间周期
这会减少策略被激活的情形。
相应的代价是加密货币交易机会减少。
如何让机器人更加活跃
更活跃的配置可以采用:
- 较高的买入 RSI 阈值
- 较低的卖出 RSI 阈值
- 现有的 1 分钟时间周期
- 更大的可接受执行范围
- 在账户风险限额允许时采用更大的订单规模
此类设置会增加潜在信号数量和整体加密货币交易活动。
随着执行频率提高,手续费、流动性和 RSI 假信号的影响也会变得更加重要。
启动后需要监控的内容
最重要的指标包括:
- 当前 RSI
- 订单数量
- 平均执行价格
- 当前仓位
- 仓位名义价值
- 已实现 PnL
- 未实现 PnL
- 交易手续费
- 资金费用
- RSI 30 和 RSI 70 信号的出现频率
执行价格同样值得关注,因为该策略将 RSI 推导出的价格与 1 分钟 K线的最高价和最低价相结合。
因此,波动性的变化可能会显著改变所生成订单之间的距离。
Hyperliquid Price Spikes 机器人的主要风险
基于 RSI 的策略依赖于这样一个假设:短期极端波动可以创造有利的入场或离场条件。
强劲趋势可能使 RSI 停留在极值区域的时间超出预期。
因此,价格可能在 RSI 跌破 30 后继续下跌,或在 RSI 超过 70 后继续上涨。
合约交易还会带来杠杆、保证金、资金费用和强平风险。
较小的盈利目标使交易手续费显得尤为重要。
因此,应结合指标逻辑一并监控仓位规模和总敞口。
总结
Hyperliquid Price Spikes PNL Bot 将短期 RSI 信号与动态价格计算及当前合约 K线边界相结合。
默认策略使用:
RSI < 30
作为买入信号,并使用:
RSI > 70
作为卖出信号。
它使用 rsi_to_price()、1 分钟 K线的最高价和最低价以及当前仓位信息计算执行价位。
默认可见参数包括 0.2% 的最大间距、0.1% 的止盈、0.2% 的激活价差,以及当前可见的订单规模公式,每笔订单的计价金额约为 11 USDC。
最值得检查的实用设置包括 RSI 阈值、订单规模、max_gap、take_profit、activate_spread 和 K线时间周期。
对 execute_price、仓位条件或订单数量公式的较大改动,应视为对底层交易机器人策略的修改。
一般免责声明:合约交易涉及市场、杠杆、强平、资金费用、手续费和执行风险。基于 RSI 的信号不保证价格反转。交易机器人预设仅将预定义的策略逻辑自动化,不保证盈利或未来收益。