
Origami TechでHIP-3ペアのマーケットメイクを自動化する方法
はじめに
このガイドでは、HyperLiquidのHIP-3マーケットとは何か、そしてOrigami Techを使ってHIP-3向けの基本的な先物マーケットメイクのアルゴリズムを構築する方法を解説します。最良気配付近で気配値を提示するグリッドの組み立て方、在庫リスクの管理、板(オーダーブック)の状況に応じて気配値を動的に調整する方法を順に見ていきます。
HyperLiquidのHIP-3マーケットとは
HIP-3マーケットとは、外部の開発者がHyperLiquid上にパーミッションレスで展開する無期限先物です。中央で選定された上場銘柄だけに頼るのではなく、HyperLiquidでは第三者が独自の無期限先物ペアをローンチできるため、実験的な資産、ニッチなナラティブ、異なるボラティリティ特性を持つ銘柄が絶えず増え続けるエコシステムが形成されています。
トレーダーにとっては、新興マーケットへの早期アクセス、より速い価格発見、そして多様な取引環境を意味します。HIP-3ペアはボラティリティが高く、流動性の変化が急激で、小刻みな値動きが頻繁に起こる傾向があるため、グリッド取引、マーケットメイク、スキャルピング、構造化された執行といった自動化戦略に特に適しています。
Origami TechはHyperLiquidと直接連携しており、HIP-3マーケットを通常の銘柄と同等に扱います。標準的な無期限先物マーケットと同じワークフローとインフラで、HIP-3ペアにボット、グリッド、数式ベースの戦略をデプロイできます。
HIP-3ペア向けの基本的な先物マーケットメイクアルゴリズムの構築方法
ここでは、Origami Techの単一グリッドを使って、最良気配付近で気配値を提示するシンプルな先物マーケットメイカーを作成する方法を紹介します。目標は、在庫リスクを積極的に管理しながら、板の最良価格付近に買い注文と売り注文を1つずつ継続的に提示することです。
この設定は高頻度で更新され、板の圧力に反応し、厳格なポジション上限を適用し、スプレッドが狭すぎるときは気配値を提示しません。
以下がグリッド設定の全体です。
このグリッドの動作
このグリッドは、最良気配付近で高速に動作する先物マーケットメイカーです。板の最上位付近に指値の買い注文と売り注文を1つずつ継続的に置き、高頻度(約1秒に1回)で更新しながら、現在の先物ポジションを使ってリスクを積極的に管理します。具体的には次のとおりです。
• 常に買い1本+売り1本の気配値を提示する
• L1のインバランスを使って基準価格を傾ける(マイクロプライス)
• 符号付きの先物ポジションを使って気配値をスキューさせ、在庫を減らすとともに、厳格な最大ポジション上限を適用する
• スプレッドが狭すぎるときは気配値を提示しない
ロジック > 先物の板を読む(最良気配)
ボットは各サイクルで、先物の板から最良価格を取得します。
• bid0 = 最良買い気配
• ask0 = 最良売り気配
そこから次の値を計算します。
• spr = ask0 - bid0(スプレッド)
• mid = (bid0 + ask0) / 2(仲値)
これらの値が、ボットが気配値を提示する位置の基準になります。
ロジック > インバランスシグナルでL1の圧力を測る
ボットは最良買い気配と最良売り気配にある数量を確認します。
• bidAmt0 = 最良買い気配の数量
• askAmt0 = 最良売り気配の数量
次に、正規化されたインバランスを計算します。
imb = (bidAmt0 - askAmt0) / (bidAmt0 + askAmt0)
解釈:
• imb > 0 の場合、買い側が「厚い」→ 買い圧力が強い
• imb < 0 の場合、売り側が「厚い」→ 売り圧力が強い
ロジック > 「マイクロプライス」を構築する(仲値より賢い適正価格)
仲値を中心に気配値を提示する代わりに、マイクロプライスを使います。
micro = mid + 0.5 imb spr
つまり:
• 買い側のインバランスが強いと、基準価格がわずかに上がる
• 売り側のインバランスが強いと、基準価格がわずかに下がる
これにより、ボットは完全に方向性のあるポジションを取ることなく、短期的な圧力の方向にわずかに寄せることができます。
ロジック > 先物ポジションを正しく読む(one_wayが重要な理由)
先物の場合、在庫とは基軸資産のウォレット残高ではなく、ポジションのことです。
グリッドでは次の値を使います。
• ps = grid().position_side(例:one_way、またはHedge Modeでのlong/short)
• mm = grid().margin_mode(cross/isolated:クロスマージン/分離マージン)
そのうえで次の値を読み取ります。
• pos_raw = position(ps, mm).quantity
押さえておきたい重要なポイント:
one_wayモードでは、quantityはすでに符号付きです。ロング=正、ショート=負となります。
そのため、グリッドでは次のように定義します。
• ps == 'one_way' の場合は pos_signed = pos_raw。ほとんどのDEXで機能し、中央集権型取引所でもデフォルトのポジションモードです
• それ以外の場合は、ヘッジの「ショート」側を強制的に負の値にする
その結果、一貫した内部変数が得られます。
• pos_signed > 0 はネットでロングのエクスポージャー
• pos_signed < 0 はネットでショートのエクスポージャー
ロジック > 最大ポジションを適用する(厳格なリスク上限)
グリッドでは、許容される最大在庫を定義します。
• max_pos(例:0.05)
そのうえでポジションを正規化します。
• pos_norm = pos_signed / max_pos
これにより、ボットはエクスポージャーをスケールされた形(上限内でおおよそ-1〜+1)で把握できます。
ロジック > 気配値の幅を決める(ハーフスプレッドのロジック)
狭すぎる気配値の提示(不利な約定を拾われたり、手数料で利益が削られたりすること)を避けるため、気配値の距離を計算します。
• tick = symbol().price_precision
• min_half = max(2*tick, 0.0002*mid)
• half = max(min_half, 0.25*spr)
実際には次のような意味になります。
• 約2ティック(または価格の約0.02%)より近くに気配値を提示することはない
• 市場のスプレッドが広がると、提示幅も広がる
ロジック > 在庫を考慮したスキュー:気配値の「中心」をずらす
これがマーケットメイクにおけるリスク管理の中核です。
予約(中心)価格を次のように設定します。
r = micro - k_inv pos_norm spr
考え方:
• ロングが過大な場合、pos_norm > 0 → rが下方にシフト
•→ 買い注文は消極的に、売り注文は積極的になる(売りが増える)
• ショートが過大な場合、pos_norm < 0 → rが上方にシフト
•→ 買い注文が積極的になる(ショートを減らすために買いが増える)
ロジック > 買いと売りを1つずつ組み立て、交差しないよう価格を制限する
まず、未調整の気配値レベルを算出します。
•raw_bid = r - half
•raw_ask = r + half
次に、パッシブな注文のままになるよう価格を制限します。
• 買い価格は ask0 - tick 以下でなければならない
• 売り価格は bid0 + tick 以上でなければならない
これにより、誤ってスプレッドをまたいでテイカーになることを防ぎます。
ロジック > スプレッドが十分に広いときだけ気配値を提示する
シンプルな「エッジ」フィルターを適用します。
edge_ok = 1 if spr > 2*tick else 0
スプレッドが狭すぎる場合は注文を出しません。これにより、手数料や逆選択の影響が大きい、エッジの薄い無駄な売買の繰り返しを減らせます。
ロジック > ポジションゲーティング:過大なポジションへの追加を止める
ポジションが±max_posを超えて拡大しないようにします。
• pos_signed >= max_pos の場合 → 買い注文を停止
• pos_signed <= -max_pos の場合 → 売り注文を停止
そのため上限に達した状況では、一時的に片側のみの提示となってリスクを減らし、上限内に戻ると両側の提示を再開します。
ロジック > 固定の想定元本で注文サイズを決める
固定の契約数量ではなく、決済通貨建てで一定の価値を目標にします。
• order_notional_counter = 25
• execute_volume = notional / execute_price
これにより、価格が動いても取引サイズをおおむね一定に保てます。
ロジック > 高速リフレッシュ+時間差での注文発注
2つのタイミング制御によって、高頻度取引のような動きを実現します。
• sleep_after_seconds = 1.0 → 約1秒ごとに再計算・再提示
• time_between_orders = 0.2 → 1サイクル内の買い注文と売り注文の発注間にわずかな遅延を置く
これら2つの変数はグリッドから完全に削除することもでき、その場合ボットは市場で取引が発生するたびに注文を置き直すようになります。ただし、この方法ではレート制限の枠を急速に消費する可能性があります。
Origami Tech × HyperLiquid:HIP-3マーケットでの取引を自動化
取引自動化プラットフォームであるOrigami TechとHyperLiquid取引所の連携により、HIP-3と呼ばれる実験的な無期限先物マーケットで取引できるようになりました。この連携により、トレーダーは使い慣れたOrigami Techのツールセットを使いながら、第三者の開発者が生み出す新しいクラスの資産に自動化戦略を適用できます。
連携の主なポイント
統合されたアクセス:既存のインフラや戦略ロジックを変更することなく、単一の統合インターフェースから、標準的な無期限先物、現物マーケット、HIP-3マーケットにわたる戦略を自動化できます。
HIP-3マーケットへの対応:HIP-3マーケットは、外部の開発者がHyperLiquidプラットフォーム上に作成するパーミッションレスな無期限先物です。この仕組みにより、トレーダーは主要な中央集権型取引所に上場する前の段階で、ボラティリティが高くなりうる新しい資産にいち早くアクセスできます。こうしたマーケットを展開しているプロジェクトには、Trade.xyz、Ventuals、Felix Protocolなどがあります。
Web3 API接続:この連携は新しいWeb3ベースのAPIフローによって実現されており、HyperLiquidエコシステムとの直接のやり取りを可能にします。
トレーダーにとってのチャンス
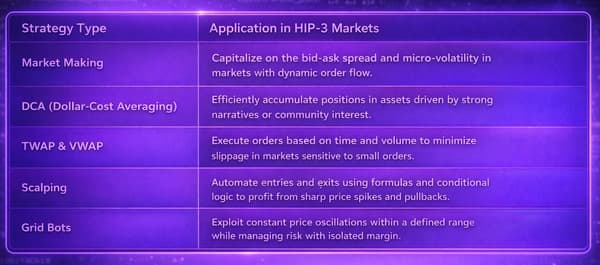
HIP-3マーケットの環境は、高いボラティリティ、頻繁な方向性のある値動き、多様な取引条件によって特徴づけられます。Origami Techは、こうしたマーケットに特に適した複数の自動化戦略タイプを提供しています。
今後の展望:HIP-4(アウトカムマーケットとオプション)への対応
最近のHIP-4提案では、プラットフォームに「アウトカム」取引が導入されます。これは価格レンジが固定され、ペイオフが非線形となる完全担保型の契約で、実質的には予測市場とオプションにあたります。満期時点Tにおける基本的なコールオプションのペイオフは、次のように表せます。
Payout = max(S_T - K, 0)
無期限先物とは異なり、HIP-4の契約には清算やレバレッジによる証拠金のリスクがありません。
こちらもおすすめ


Origami Techでスマートな取引を
強力な自動取引ターミナルで、仮想通貨取引を次のレベルへ。利益を最大化し、リスクを最小限に抑え、24時間365日市場の先を行きましょう。