
Cómo automatizar la creación de mercado en pares HIP-3 con Origami Tech
Introducción
Esta guía explica qué son los mercados HIP-3 de Hyperliquid y cómo crear para ellos un algoritmo básico de creación de mercado en futuros con Origami Tech. Verás cómo estructurar un grid que cotiza en el mejor nivel del libro, cómo gestionar el riesgo de inventario y cómo adaptar las cotizaciones de forma dinámica a las condiciones del libro de órdenes.
Qué son los mercados HIP-3 de Hyperliquid
Los mercados HIP-3 son futuros perpetuos sin permisos que desarrolladores externos despliegan en Hyperliquid. En lugar de depender solo de listados seleccionados de forma centralizada, Hyperliquid permite que terceros lancen sus propios pares perpetuos, lo que crea un ecosistema en constante expansión de activos experimentales, narrativas de nicho y perfiles de volatilidad alternativos.
Para los traders, esto significa acceso más temprano a mercados emergentes, un descubrimiento de precios más rápido y condiciones de trading más diversas. Los pares HIP-3 suelen presentar mayor volatilidad, cambios bruscos de liquidez y microoscilaciones frecuentes, lo que los hace especialmente adecuados para estrategias automatizadas como el trading de grid, la creación de mercado, el scalping y la ejecución estructurada.
Origami Tech se integra directamente con Hyperliquid y trata los mercados HIP-3 como instrumentos de primera clase. Puedes desplegar bots, grids y estrategias basadas en fórmulas en pares HIP-3 con el mismo flujo de trabajo y la misma infraestructura que en los mercados perpetuos estándar.
Cómo crear un algoritmo básico de creación de mercado en futuros para pares HIP-3
Esta configuración muestra cómo crear un market maker de futuros sencillo que cotiza en el mejor nivel del libro con un solo grid en Origami Tech. El objetivo es cotizar continuamente un bid y un ask cerca de los mejores precios del libro de órdenes mientras se gestiona de forma activa el riesgo de inventario.
La configuración se actualiza con frecuencia, reacciona a la presión del libro de órdenes, aplica límites estrictos de posición y evita cotizar cuando el spread es demasiado estrecho.
A continuación tienes la configuración completa del grid.
Qué hace este grid
Este grid es un market maker de futuros rápido que opera en el mejor nivel del libro. Coloca continuamente una orden limitada de compra (bid) y una de venta (ask) cerca de la parte superior del libro de órdenes, las actualiza con frecuencia (≈ una vez por segundo) y gestiona el riesgo de forma activa a partir de tu posición actual en futuros. En concreto:
• cotiza 1 bid + 1 ask en todo momento;
• usa el desequilibrio L1 para inclinar su precio de referencia (microprecio);
• usa tu posición de futuros con signo para sesgar las cotizaciones, reducir el inventario y aplicar límites máximos estrictos de posición;
• se niega a cotizar cuando el spread es demasiado estrecho.
Lógica > Lectura del libro de órdenes de futuros (mejor nivel del libro)
En cada ciclo, el bot obtiene los mejores precios del libro de órdenes de futuros:
• bid0 = precio del mejor bid
• ask0 = precio del mejor ask
A partir de ahí, calcula:
• spr = ask0 - bid0 (el spread)
• mid = (bid0 + ask0) / 2 (el punto medio)
Estos valores determinan dónde cotiza el bot.
Lógica > Medir la presión L1 con una señal de desequilibrio
El bot observa la cantidad disponible en el mejor bid y en el mejor ask:
• bidAmt0 = tamaño en el mejor bid
• askAmt0 = tamaño en el mejor ask
Después calcula un desequilibrio normalizado:
imb = (bidAmt0 - askAmt0) / (bidAmt0 + askAmt0)
Interpretación:
• Si imb > 0, los bids “pesan más” → la presión compradora es mayor
• Si imb < 0, los asks “pesan más” → la presión vendedora es mayor
Lógica > Construir un “microprecio” (un valor justo más inteligente que el punto medio)
En lugar de cotizar alrededor del punto medio, utiliza un microprecio:
micro = mid + 0.5 imb spr
Así:
• un fuerte desequilibrio del lado bid empuja el precio de referencia hacia arriba
• un fuerte desequilibrio del lado ask lo empuja hacia abajo
Esto ayuda al bot a inclinarse ligeramente hacia la presión a corto plazo sin llegar a ser totalmente direccional.
Lógica > Leer correctamente tu posición de futuros (y por qué importa one_way)
En futuros, el inventario es tu posición, no el saldo del activo base en la cartera.
El grid utiliza:
• ps = grid().position_side (p. ej., one_way, o long/short en Hedge Mode)
• mm = grid().margin_mode (cross/isolated)
Después lee:
• pos_raw = position(ps, mm).quantity
Un matiz importante que conviene señalar:
En el modo one_way, quantity ya tiene signo: long = positivo, short = negativo.
Por eso, el grid define:
• pos_signed = pos_raw cuando ps == 'one_way': esto funciona en la mayoría de los DEX y es el modo de posición predeterminado en las plataformas centralizadas
• en caso contrario, fuerza a que la pata “short” del modo hedge sea negativa
El resultado es una variable interna coherente:
• pos_signed > 0 significa exposición neta long
• pos_signed < 0 significa exposición neta short
Lógica > Aplicar una posición máxima (tope estricto de riesgo)
El grid define un inventario máximo permitido:
• max_pos (ejemplo: 0.05)
Después normaliza tu posición:
• pos_norm = pos_signed / max_pos
Esto le da al bot una visión escalada de la exposición (aproximadamente de -1 a +1 dentro de los límites).
Lógica > Elegir la amplitud de las cotizaciones (lógica de medio spread)
Para no cotizar demasiado cerca (y evitar que te ejecuten en condiciones desfavorables o que las comisiones te desangren), calcula una distancia de cotización:
• tick = symbol().price_precision
• min_half = max(2*tick, 0.0002*mid)
• half = max(min_half, 0.25*spr)
Qué significa esto en la práctica:
• nunca cotizará a menos de ~2 ticks (o ~0,02 % del precio)
• también amplía la distancia cuando se amplía el spread del mercado
Lógica > Sesgo según el inventario: desplazar el “centro” de las cotizaciones
Este es el control de riesgo central de la creación de mercado.
Establece un precio de reserva (centro):
r = micro - k_inv pos_norm spr
La idea:
• Si estás demasiado long, pos_norm > 0 → r baja
•→ los bids son menos agresivos y los asks más agresivos (vendes más)
• Si estás demasiado short, pos_norm < 0 → r sube
•→ los bids son más agresivos (compras más para reducir el short)
Lógica > Construir un bid y un ask, y limitarlos para evitar cruzar el spread
Propone niveles de cotización sin ajustar:
•raw_bid = r - half
•raw_ask = r + half
Después limita los precios para que sigan siendo pasivos:
• el bid debe ser ≤ ask0 - tick
• el ask debe ser ≥ bid0 + tick
Así, el bot evita convertirse en taker por cruzar el spread accidentalmente.
Lógica > Cotizar solo cuando el spread es lo bastante amplio
Aplica un sencillo filtro de “ventaja”:
edge_ok = 1 if spr > 2*tick else 0
Si el spread es demasiado estrecho, no coloca órdenes. Esto reduce la rotación de baja ventaja, en la que dominan las comisiones y la selección adversa.
Lógica > Control de posición: deja de ampliar una posición ya demasiado grande
Impide que la posición crezca más allá de ±max_pos:
• si pos_signed >= max_pos → deja de colocar compras
• si pos_signed <= -max_pos → deja de colocar ventas
Así, en condiciones límite, puede pasar temporalmente a cotizar en un solo lado para reducir el riesgo y volver a cotizar en ambos lados cuando regresa a los límites.
Lógica > Dimensionar las órdenes por valor nocional fijo
En lugar de un tamaño de contrato fijo, busca un valor constante en la moneda de cotización:
• order_notional_counter = 25
• execute_volume = notional / execute_price
Esto mantiene el tamaño de la operación aproximadamente estable cuando el precio se mueve.
Lógica > Actualización rápida + colocación escalonada de órdenes
Dos controles de tiempo le dan su carácter de alta frecuencia:
• sleep_after_seconds = 1.0 → recalcula y vuelve a cotizar aproximadamente cada segundo
• time_between_orders = 0.2 → pequeña pausa entre la colocación de la compra y la venta en cada ciclo
Ambas variables pueden eliminarse por completo del grid; en ese caso, el bot empezará a reemplazar las órdenes después de cada operación del mercado. Pero este enfoque puede consumir demasiado rápido la cuota del límite de solicitudes.
Origami Tech y Hyperliquid: automatizar el trading en mercados HIP-3
La integración entre la plataforma de automatización de trading Origami Tech y el exchange Hyperliquid permite ahora a los usuarios operar en los mercados perpetuos experimentales conocidos como HIP-3. Esta colaboración permite a los traders aplicar estrategias automatizadas a una nueva clase de activos creados por desarrolladores externos, todo ello con las herramientas ya conocidas de Origami Tech.
Aspectos clave de la integración
Acceso unificado: los traders pueden automatizar estrategias en perpetuos estándar, mercados spot y mercados HIP-3 desde una única interfaz unificada, sin modificar su infraestructura ni su lógica estratégica.
Compatibilidad con mercados HIP-3: los mercados HIP-3 son futuros perpetuos sin permisos creados por desarrolladores externos en la plataforma Hyperliquid. Esta estructura ofrece a los traders acceso en fase temprana a activos nuevos y potencialmente muy volátiles antes de que coticen en los principales exchanges centralizados. Entre los proyectos que despliegan estos mercados están Trade.xyz, Ventuals y Felix Protocol.
Conexión mediante API Web3: la integración funciona con un nuevo flujo de API basado en Web3, que facilita la interacción directa con el ecosistema de Hyperliquid.
Oportunidades para los traders
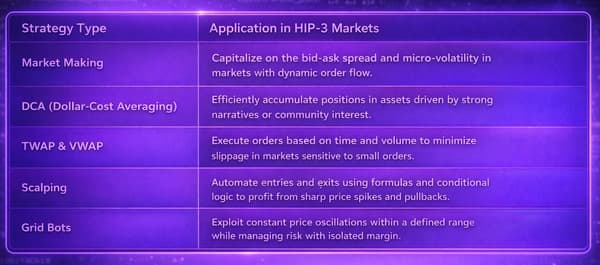
El entorno de los mercados HIP-3 se caracteriza por una mayor volatilidad, movimientos direccionales frecuentes y condiciones de trading diversas. Origami Tech ofrece varios tipos de estrategias automatizadas especialmente adecuadas para estos mercados:
De cara al futuro: compatibilidad con HIP-4 (mercados de resultados y opciones)
La reciente propuesta HIP-4 introduce en la plataforma el trading de “resultados”: contratos totalmente colateralizados con un rango de precios fijo y pagos no lineales, que en esencia son mercados de predicción y opciones. El pago de una opción Call básica en su momento de vencimiento T puede expresarse así:
Payout = max(S_T - K, 0)
A diferencia de los futuros perpetuos, los contratos HIP-4 no conllevan riesgos de liquidación ni de apalancamiento con margen.
También te puede interesar


Opera de forma más inteligente con Origami Tech
Lleva tu trading de criptomonedas al siguiente nivel con nuestra potente terminal de trading automatizado. Maximiza tus ganancias, minimiza los riesgos y mantente a la vanguardia del mercado las 24 horas, los 7 días de la semana.